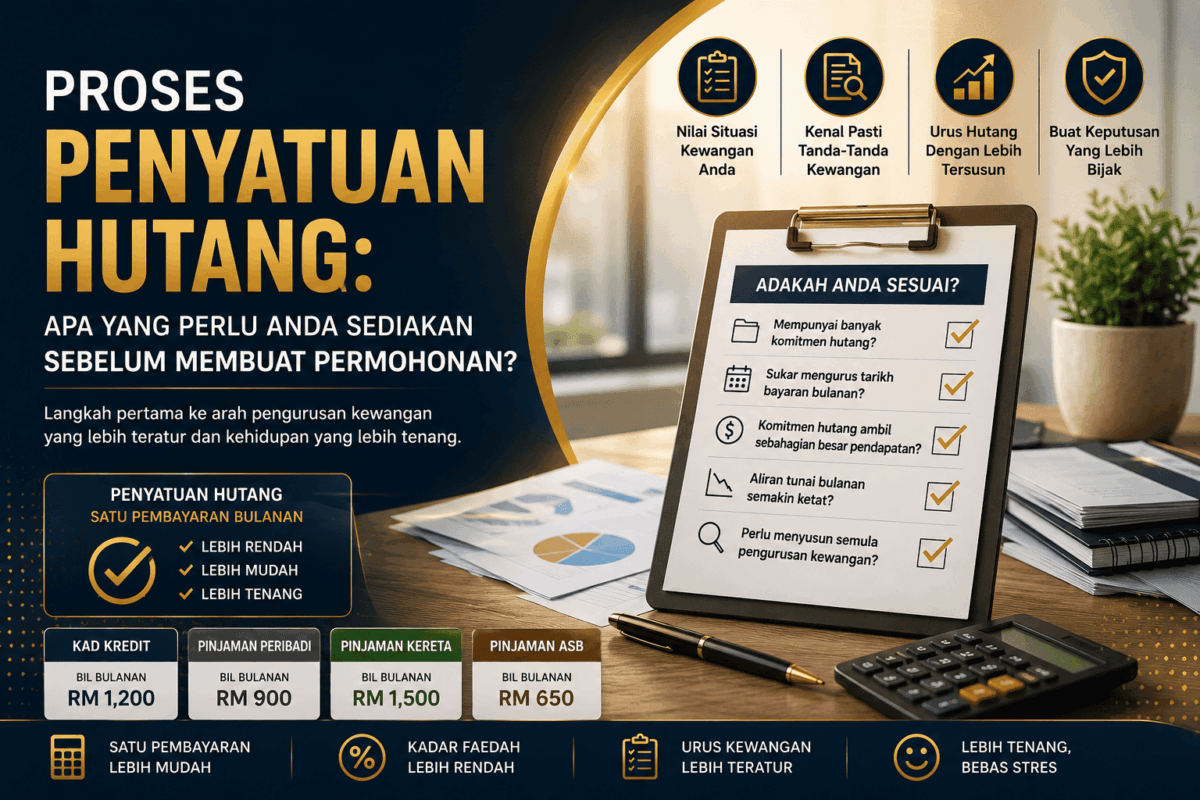
Proses Penyatuan Hutang: Apa Yang Perlu Anda Sediakan?
Panduan praktikal untuk memahami kedudukan kewangan, menyediakan dokumen dan membuat persediaan sebelum mempertimbangkan permohonan penyatuan hutang.
Sediakan Maklumat. Fahami Komitmen. Buat Keputusan.
Penyatuan hutang bukan sekadar tentang satu bayaran. Fahami keseluruhan kedudukan kewangan sebelum membuat sebarang keputusan.
Apabila seseorang mempunyai beberapa komitmen kewangan pada masa yang sama, masalah utama bukan semestinya jumlah hutang sahaja.
Kadangkala cabaran yang lebih besar ialah bagaimana untuk menguruskan beberapa bayaran pada tarikh yang berbeza, kadar atau terma yang berbeza dan jumlah komitmen yang semakin sukar dikawal.
Dalam keadaan seperti ini, penyatuan hutang mungkin menjadi salah satu pilihan yang boleh dipertimbangkan.
Namun, sebelum membuat sebarang permohonan, perkara paling penting ialah memahami proses penyatuan hutang dan menyediakan maklumat kewangan dengan lengkap.
Persediaan yang baik membantu anda melihat kedudukan kewangan dengan lebih jelas sebelum membuat sebarang keputusan.
Apa Itu Penyatuan Hutang?
Secara umum, penyatuan hutang merujuk kepada pendekatan untuk menggabungkan beberapa komitmen hutang kepada satu struktur pembayaran yang lebih mudah diurus, tertakluk kepada produk, penyedia pembiayaan dan kelayakan pemohon.
Sebagai contoh, seseorang mungkin mempunyai beberapa komitmen seperti:
- Kad kredit
- Pinjaman peribadi
- Pinjaman kenderaan
- Kemudahan pembiayaan tertentu
- Komitmen kewangan lain yang berkaitan
Apabila terlalu banyak bayaran perlu dipantau setiap bulan, seseorang mungkin menghadapi kesukaran untuk melihat gambaran kewangan keseluruhan.
Sebelum memikirkan soal permohonan, langkah pertama ialah memahami jumlah komitmen sebenar.
Kenapa Persediaan Penting Sebelum Permohonan?
Ramai orang terus memikirkan soalan:
“Berapa rendah bayaran bulanan yang saya boleh dapat?”
Tetapi soalan yang lebih penting ialah:
“Bagaimana sebenarnya kedudukan kewangan saya sekarang?”
Tanpa maklumat yang lengkap, sukar untuk membuat penilaian yang munasabah.
Persediaan awal membolehkan anda mengenal pasti:
- Jumlah baki hutang.
- Jumlah bayaran bulanan.
- Jenis-jenis komitmen yang sedang berjalan.
- Pendapatan dan aliran tunai.
- Komitmen lain yang tidak berkaitan dengan hutang.
- Keupayaan sebenar untuk membuat bayaran.
Dengan maklumat tersebut, anda boleh membuat keputusan berdasarkan keadaan sebenar dan bukan sekadar berdasarkan jumlah ansuran yang nampak lebih rendah.
Senaraikan Semua Komitmen Hutang
Langkah pertama adalah yang paling asas tetapi sangat penting.
Senaraikan semua hutang atau komitmen kewangan yang sedang anda bayar.
Jangan hanya masukkan hutang yang anda rasa besar. Komitmen kecil juga perlu disenaraikan kerana jumlah beberapa komitmen kecil boleh memberi kesan kepada aliran tunai bulanan.
| Komitmen | Bayaran Bulanan |
|---|---|
| Kad Kredit A | RM600 |
| Kad Kredit B | RM400 |
| Pinjaman Peribadi | RM900 |
| Pinjaman Kenderaan | RM1,200 |
| Komitmen Lain | RM300 |
Jumlahkan semua bayaran tersebut.
Angka ini memberikan gambaran awal tentang berapa banyak wang yang perlu diperuntukkan setiap bulan hanya untuk memenuhi komitmen sedia ada.
Semak Baki Setiap Hutang
Selepas menyenaraikan bayaran bulanan, semak pula baki setiap komitmen.
Ini penting kerana jumlah bayaran bulanan sahaja tidak memberikan gambaran penuh.
Dua orang mungkin mempunyai bayaran bulanan yang sama tetapi mempunyai baki hutang yang sangat berbeza.
Untuk setiap akaun atau pinjaman, cuba dapatkan maklumat seperti:
- Baki semasa
- Bayaran bulanan
- Tarikh bayaran
- Tempoh pembiayaan
- Jenis kemudahan
- Terma atau syarat berkaitan
Simpan semua maklumat ini dalam satu tempat. Jangan bergantung kepada ingatan semata-mata.
Kumpulkan Penyata Dan Dokumen Berkaitan
Antara perkara yang sering diperlukan dalam proses semakan ialah dokumen kewangan.
Dokumen sebenar yang diperlukan boleh berbeza mengikut penyedia, produk dan keadaan pemohon.
Namun sebagai persediaan awal, anda boleh mengumpulkan dokumen berkaitan seperti:
- Penyata kad kredit
- Penyata pinjaman
- Rekod bayaran
- Dokumen pendapatan
- Penyata akaun tertentu
- Dokumen pengenalan
- Dokumen berkaitan komitmen kewangan
Tujuannya bukan sekadar untuk “cukupkan dokumen”. Dokumen tersebut membantu memberikan gambaran yang lebih tepat tentang kedudukan kewangan anda.
Kira Jumlah Komitmen Bulanan
Selepas semua hutang disenaraikan, kira jumlah keseluruhan bayaran bulanan.
Kemudian bandingkan jumlah tersebut dengan pendapatan dan perbelanjaan asas.
Penyatuan hutang bukan sekadar tentang “berapa banyak hutang yang boleh digabungkan”.
Ia juga perlu dilihat dari sudut kemampuan kewangan secara keseluruhan.
Semak Aliran Tunai Anda
Selepas mengetahui jumlah hutang, lihat pula aliran tunai.
Baki tersebut memberikan gambaran yang lebih jelas tentang ruang kewangan yang anda ada setiap bulan.
Jika sebahagian besar pendapatan digunakan untuk membayar komitmen, anda mungkin perlu melihat semula struktur kewangan secara menyeluruh.
Bezakan Hutang Dengan Perbelanjaan Biasa
Satu kesilapan yang biasa berlaku ialah mencampurkan semua perbelanjaan dalam satu kategori.
Hutang
- Kad kredit
- Pinjaman peribadi
- Pinjaman kenderaan
Keperluan & Pilihan
- Rumah
- Makanan
- Utiliti
- Pendidikan
- Pengangkutan
- Hiburan
Pembahagian ini membantu anda melihat masalah dengan lebih jelas.
Jika masalah utama datang daripada struktur hutang, penyelesaian perlu dilihat dari sudut hutang.
Jika masalah utama ialah perbelanjaan yang terlalu tinggi, mengubah struktur hutang sahaja mungkin tidak menyelesaikan masalah sepenuhnya.
Tentukan Matlamat Sebenar Anda
Sebelum membuat permohonan, tanyakan kepada diri sendiri:
“Apa yang sebenarnya saya mahu capai?”
- Mengurangkan tekanan daripada terlalu banyak bayaran?
- Mengurus satu struktur bayaran yang lebih mudah?
- Menyusun semula komitmen?
- Mendapatkan gambaran kewangan yang lebih jelas?
- Memperbaiki aliran tunai bulanan?
Matlamat ini penting kerana keputusan kewangan tidak sepatutnya dibuat hanya berdasarkan angka ansuran bulanan.
Jangan Hanya Fokus Pada Bayaran Bulanan
Ini antara perkara paling penting untuk difahami.
Tempoh pembayaran yang lebih panjang boleh menyebabkan jumlah bayaran keseluruhan menjadi berbeza.
Sebab itu apabila membandingkan sesuatu pilihan, lihat sekurang-kurangnya:
- Bayaran bulanan
- Tempoh pembayaran
- Jumlah keseluruhan bayaran
- Kadar atau kos berkaitan
- Yuran atau caj jika ada
- Terma dan syarat
Jangan membuat keputusan hanya kerana satu angka kelihatan lebih menarik.
Fahami Bahawa Kelayakan Berbeza Mengikut Situasi
Tidak semua orang mempunyai keadaan kewangan yang sama.
Kelayakan sesuatu pilihan boleh bergantung kepada pelbagai faktor seperti:
- Pendapatan
- Komitmen semasa
- Rekod pembayaran
- Jumlah hutang
- Jenis pekerjaan
- Dokumen sokongan
- Polisi penyedia pembiayaan
- Keadaan kewangan keseluruhan
Oleh itu, jangan membuat kesimpulan bahawa sesuatu penyelesaian pasti sesuai hanya kerana ia sesuai untuk orang lain.
Penilaian perlu dibuat berdasarkan keadaan individu.
Checklist Sebelum Membuat Permohonan
Soalan Yang Patut Ditanya Sebelum Membuat Keputusan
Sebelum meneruskan sesuatu pilihan, jangan takut untuk bertanya. Antara soalan yang wajar difahami ialah:
Tidak semua jenis hutang semestinya boleh dimasukkan dalam sesuatu struktur.
Jangan hanya melihat bayaran bulanan.
Tempoh memainkan peranan penting dalam jumlah keseluruhan komitmen.
Fahami semua kos yang berkaitan sebelum membuat keputusan.
Setiap pilihan kewangan mempunyai terma dan keadaan tersendiri.
Kesilapan Yang Perlu Dielakkan
Hanya melihat ansuran bulanan
Ini antara kesilapan paling biasa. Ansuran yang lebih rendah mungkin kelihatan menarik tetapi perlu dinilai bersama tempoh dan jumlah keseluruhan.
Tidak menyenaraikan semua hutang
Jika ada komitmen yang tertinggal daripada pengiraan, gambaran kewangan anda menjadi tidak lengkap.
Membuat keputusan kerana terpengaruh dengan orang lain
Keadaan kewangan seseorang tidak sama dengan orang lain.
Tidak membaca terma
Jangan membuat keputusan berdasarkan tajuk promosi atau angka ringkas sahaja.
Mengambil hutang baharu tanpa mengubah tabiat kewangan
Jika masalah asal berpunca daripada perbelanjaan yang tidak terkawal, struktur baharu sahaja mungkin tidak mencukupi.
Penyatuan Hutang Bukan Sekadar Tentang “Satu Bayaran”
Konsep satu bayaran mungkin kelihatan mudah.
Tetapi matlamat yang lebih besar ialah mendapatkan struktur kewangan yang lebih jelas dan lebih mudah diurus, jika ia benar-benar sesuai dengan keadaan seseorang.
Sebelum membuat keputusan, lihat keseluruhan gambar:
Bukan sekadar:
Pendekatan yang lebih menyeluruh membantu anda membuat keputusan dengan lebih rasional.
FAQ
Kesimpulan
Memahami proses penyatuan hutang bukan bermaksud anda perlu terus membuat permohonan.
Langkah pertama sebenarnya ialah memahami kedudukan kewangan sendiri.
Senaraikan semua hutang, semak baki, kumpulkan penyata, kira komitmen bulanan dan lihat aliran tunai secara keseluruhan.
Selepas itu barulah anda boleh menilai pilihan yang ada dengan lebih tenang dan teratur.
Yang paling penting, jangan membuat keputusan kewangan hanya kerana melihat satu angka bayaran bulanan.
Semak keadaan kewangan anda.
Nilai pilihan dengan teliti.
Buat keputusan berdasarkan kemampuan sebenar.
Jika anda sedang menghadapi terlalu banyak komitmen dan tidak pasti bagaimana untuk menyusun kedudukan kewangan, mendapatkan pandangan dan penilaian berdasarkan situasi sebenar boleh menjadi langkah awal yang lebih teratur.
Perlukan Gambaran Yang Lebih Jelas?
Dapatkan semakan dan penerangan berdasarkan keadaan kewangan anda sebelum membuat sebarang keputusan.
Fahami kedudukan kewangan anda. Buat keputusan dengan lebih bijak.
HANTAR UNTUK SEMAKAN →