Cara Menilai Kemampuan Kewangan Sebelum Membuat Penyatuan Hutang
Sebelum mempertimbangkan penyatuan hutang, penting untuk memahami kedudukan kewangan sebenar anda. Ketahui cara menilai pendapatan, komitmen bulanan, perbelanjaan dan aliran tunai supaya keputusan kewangan dapat dibuat dengan lebih teratur.
Membuat keputusan berkaitan hutang bukan sekadar melihat berapa jumlah yang perlu dibayar setiap bulan. Sebelum mempertimbangkan penyatuan hutang, seseorang perlu memahami keseluruhan keadaan kewangan termasuk pendapatan, komitmen, perbelanjaan dan baki tunai yang tersedia.
Ramai individu hanya mula melihat keadaan kewangan apabila bayaran bulanan sudah terasa berat. Pada ketika itu, mungkin terdapat beberapa pinjaman, kad kredit atau komitmen lain yang perlu dibayar serentak.
Apabila terlalu banyak komitmen wujud pada masa yang sama, jumlah bayaran bulanan boleh mengambil sebahagian besar daripada pendapatan. Walaupun setiap bayaran secara individu kelihatan masih mampu ditanggung, jumlah keseluruhannya mungkin memberi tekanan kepada aliran tunai.
Dalam keadaan tertentu, penyatuan hutang mungkin menjadi salah satu pilihan yang boleh dinilai. Namun, sebelum sampai kepada keputusan tersebut, perkara paling penting ialah memahami kemampuan kewangan sendiri.
Artikel ini menerangkan bagaimana anda boleh melihat kedudukan kewangan dengan lebih tersusun sebelum membuat sebarang keputusan berkaitan penyatuan hutang.
Kemampuan kewangan merujuk kepada keupayaan seseorang untuk memenuhi komitmen dan perbelanjaan berdasarkan pendapatan sebenar yang diterima. Ia bukan hanya melihat jumlah gaji, tetapi turut mengambil kira semua hutang, perbelanjaan, tanggungan dan baki tunai selepas bayaran dibuat.
Mulakan dengan melihat gambaran kewangan secara keseluruhan.
Langkah pertama sebelum menilai penyatuan hutang ialah memahami kedudukan kewangan semasa secara menyeluruh.
Jangan terus fokus kepada satu pinjaman atau satu kad kredit. Sebaliknya, kumpulkan semua maklumat kewangan supaya anda dapat melihat bagaimana setiap komitmen memberi kesan kepada kehidupan kewangan bulanan.
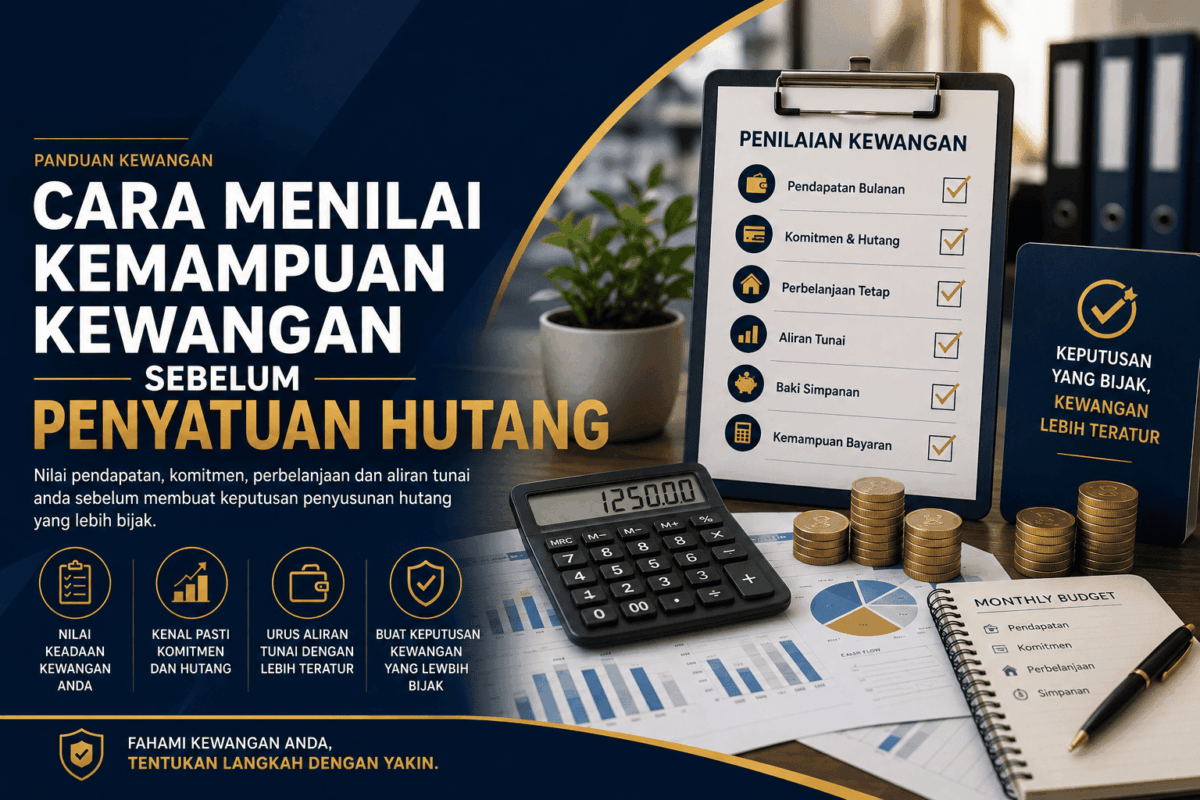
Anda boleh bermula dengan empat komponen utama:
Kenal pasti jumlah pendapatan bersih yang benar-benar tersedia setiap bulan.
Senaraikan semua pinjaman dan bayaran tetap yang perlu dibuat setiap bulan.
Ambil kira keperluan harian, keluarga, bil dan perbelanjaan tetap yang lain.
Berapa sebenarnya jumlah wang yang masuk setiap bulan?
Penilaian kemampuan kewangan perlu bermula dengan angka pendapatan yang realistik.
Jika anda bekerja makan gaji, gunakan jumlah pendapatan bersih selepas potongan yang berkaitan. Jika anda menjalankan perniagaan atau memperoleh pendapatan melalui komisen, gunakan angka yang lebih konservatif berdasarkan corak pendapatan sebenar.
Antara sumber pendapatan yang boleh disenaraikan termasuk:
- Gaji bersih bulanan.
- Pendapatan perniagaan.
- Pendapatan komisen.
- Pendapatan sambilan.
- Pendapatan lain yang konsisten.
Jika pendapatan berubah-ubah, jangan menggunakan bulan yang mempunyai pendapatan paling tinggi sebagai ukuran kemampuan. Gunakan gambaran yang lebih realistik supaya penilaian tidak terlalu optimistik.
Jangan biarkan mana-mana hutang terkeluar daripada kiraan.
Selepas mengenal pasti pendapatan, senaraikan semua komitmen kewangan yang perlu dibayar setiap bulan.
Ini penting kerana seseorang kadangkala hanya mengambil kira pinjaman utama tetapi terlupa bayaran lain seperti kad kredit, pembiayaan tertentu atau komitmen tetap yang lain.
Catat bayaran bulanan dan baki pinjaman yang masih ada.
Ambil kira bayaran berkaitan baki kad kredit dan komitmen pembayaran yang sedang berjalan.
Masukkan jumlah ansuran kenderaan sebagai sebahagian daripada komitmen bulanan.
Jika ada, masukkan bayaran pembiayaan rumah atau komitmen berkaitan kediaman.
Jangan lupa tanggungan dan bayaran tetap lain yang mempengaruhi aliran tunai bulanan.
Pendapatan yang kelihatan tinggi tidak semestinya bermaksud seseorang mempunyai lebihan tunai yang besar. Komitmen, tanggungan dan perbelanjaan harian boleh mengubah gambaran sebenar kemampuan kewangan.
Hutang bukan satu-satunya perkara yang menggunakan pendapatan.
Selepas mengambil kira hutang, anda juga perlu melihat perbelanjaan kehidupan seharian.
Makanan, pengangkutan, utiliti, sewa, pendidikan, keluarga, insurans dan keperluan lain semuanya memberi kesan kepada jumlah wang yang tersedia setiap bulan.
Jika perbelanjaan ini tidak dikira, seseorang mungkin membuat kesimpulan yang salah tentang kemampuan membayar hutang.
Keperluan makanan dan rumah.
Pengangkutan dan petrol.
Bil utiliti dan komunikasi.
Keperluan anak dan keluarga.
Perbelanjaan tetap lain.
Lihat apa yang tinggal selepas semua komitmen dibayar.
Salah satu cara paling mudah untuk memahami kemampuan kewangan ialah melihat baki tunai selepas pendapatan ditolak dengan komitmen dan perbelanjaan.
Baki ini memberikan petunjuk penting tentang sejauh mana ruang kewangan yang masih ada selepas semua tanggungjawab utama dipenuhi.
Bila komitmen mula mengganggu kehidupan kewangan harian.
Tekanan kewangan tidak semestinya bermula apabila seseorang sudah gagal membayar hutang. Kadangkala ia boleh dilihat lebih awal melalui perubahan pada corak perbelanjaan dan aliran tunai.
- Baki wang selepas membayar semua komitmen semakin kecil.
- Kad kredit digunakan untuk menampung keperluan asas.
- Perlu menggunakan sumber kewangan lain untuk membayar komitmen sedia ada.
- Sukar menyimpan wang untuk kecemasan.
- Kerap menangguhkan pembayaran tertentu.
- Tidak lagi mengetahui jumlah keseluruhan hutang yang masih ada.
Penyatuan hutang bukan sekadar mencari bayaran bulanan yang rendah.
Penyatuan hutang secara umum merujuk kepada usaha menyusun beberapa komitmen kewangan tertentu ke dalam struktur pembayaran atau pembiayaan yang lebih mudah diurus.
Dalam keadaan tertentu, pendekatan ini mungkin membantu seseorang mendapatkan struktur pembayaran yang lebih tersusun. Namun ia bukan bermaksud hutang dihapuskan.
Sebelum membuat keputusan, anda perlu memahami jumlah yang terlibat, kos, tempoh pembayaran dan terma yang berkaitan.
Tempoh pembayaran yang lebih panjang boleh menyebabkan jumlah keseluruhan pembayaran berubah. Oleh itu, jangan menilai sesuatu pilihan hanya berdasarkan angka bayaran bulanan.
Nilai keseluruhan struktur, bukan satu angka sahaja.
Apabila membandingkan pilihan kewangan, terdapat beberapa perkara yang perlu diberi perhatian.
Lihat sama ada jumlah pembayaran selari dengan kemampuan aliran tunai anda.
Tempoh yang lebih panjang boleh memberi kesan kepada jumlah keseluruhan pembayaran.
Bandingkan jumlah keseluruhan yang perlu dibayar dan bukan sekadar ansuran bulanan.
Lebih lengkap maklumat, lebih jelas gambaran kewangan.
Sebelum mendapatkan penerangan atau membuat semakan berkaitan penyatuan hutang, sediakan maklumat kewangan yang berkaitan.
Sediakan maklumat berkaitan pendapatan bulanan.
Catat jenis hutang, baki dan bayaran bulanan.
Senaraikan keperluan tetap dan perbelanjaan harian.
Sediakan dokumen yang mungkin diperlukan untuk proses semakan dan penilaian.
Jawapannya bergantung kepada keadaan kewangan individu.
Tidak semua individu yang mempunyai beberapa hutang semestinya memerlukan penyatuan hutang.
Kesesuaian sesuatu pilihan bergantung kepada faktor seperti jumlah komitmen, pendapatan, kemampuan bayaran, jenis hutang, keadaan aliran tunai dan terma penyelesaian yang tersedia.
Oleh sebab itu, jangan membuat keputusan hanya kerana seseorang yang anda kenali pernah menggunakan pendekatan yang sama. Keadaan kewangan setiap individu boleh berbeza.
Jangan membuat keputusan kewangan berdasarkan satu angka.
1. Hanya melihat jumlah gaji
Gaji yang tinggi tidak semestinya menunjukkan kemampuan kewangan yang tinggi jika komitmen dan tanggungan juga besar.
2. Hanya melihat bayaran bulanan
Bayaran bulanan perlu dilihat bersama tempoh, kos dan jumlah keseluruhan pembayaran.
3. Tidak menyenaraikan semua hutang
Komitmen yang tidak dimasukkan boleh menyebabkan penilaian kewangan menjadi tidak tepat.
4. Membuat keputusan ketika terlalu tertekan
Tekanan kewangan boleh menyebabkan seseorang membuat keputusan terlalu cepat tanpa memahami keseluruhan terma.
Penyusunan hutang perlu disertai disiplin kewangan.
Walaupun seseorang mendapatkan struktur pembayaran yang lebih tersusun, pengurusan kewangan masih perlu diteruskan.
Jika corak perbelanjaan tidak berubah dan hutang baharu terus dibuat, tekanan kewangan mungkin kembali.
Tetapkan had perbelanjaan dan pantau penggunaan wang setiap bulan.
Elakkan menambah komitmen kredit yang tidak diperlukan.
Usahakan simpanan kecemasan secara berperingkat apabila keadaan kewangan mengizinkan.
Fahami keadaan anda sebelum memilih penyelesaian.
Keputusan berkaitan hutang perlu dibuat berdasarkan maklumat yang lengkap. Jika anda tidak pasti bagaimana untuk menilai kedudukan kewangan sendiri, mendapatkan penerangan daripada pihak yang sesuai boleh membantu memberikan perspektif yang lebih jelas.
Tujuannya bukan untuk membuat keputusan dengan tergesa-gesa, tetapi untuk memahami keadaan sebenar dan pilihan yang mungkin tersedia.
Dengan maklumat yang lebih teratur, anda boleh menilai setiap pilihan berdasarkan kemampuan sendiri dan bukan sekadar kerana sesuatu tawaran kelihatan menarik pada pandangan pertama.
Soalan tentang kemampuan kewangan dan penyatuan hutang.
Apa yang perlu saya kira sebelum membuat penyatuan hutang?
Anda perlu melihat pendapatan, semua komitmen hutang, perbelanjaan tetap dan baki tunai bulanan. Gambaran ini membantu anda memahami kemampuan kewangan sebenar.
Adakah gaji tinggi bermaksud saya mampu membayar lebih banyak hutang?
Tidak semestinya. Kemampuan bergantung kepada keseluruhan komitmen, tanggungan dan perbelanjaan, bukan gaji semata-mata.
Perlukah saya senaraikan semua hutang?
Ya. Senarai yang lengkap membantu memberikan gambaran yang lebih tepat tentang jumlah komitmen dan aliran tunai anda.
Adakah bayaran bulanan lebih rendah bermaksud penyatuan hutang lebih baik?
Tidak semestinya. Tempoh pembayaran, kos dan jumlah keseluruhan perlu turut dibandingkan.
Adakah penyatuan hutang sesuai untuk semua orang?
Tidak. Kesesuaian bergantung kepada keadaan kewangan, jenis komitmen dan pilihan penyelesaian yang tersedia.
Apa langkah pertama jika saya rasa komitmen semakin berat?
Mulakan dengan menyenaraikan semua pendapatan, hutang, komitmen dan perbelanjaan. Daripada situ, anda boleh melihat keadaan aliran tunai dengan lebih jelas.
Fahami kemampuan anda, kemudian tentukan langkah.
Menilai kemampuan kewangan sebelum membuat penyatuan hutang adalah langkah penting supaya keputusan dibuat berdasarkan keadaan sebenar dan bukannya andaian.
Mulakan dengan memahami pendapatan, senaraikan semua hutang, kira perbelanjaan dan lihat baki aliran tunai selepas semua komitmen dipenuhi.
Selepas itu, barulah anda boleh melihat sama ada terdapat keperluan untuk mempertimbangkan pilihan penyusunan hutang atau pendekatan pengurusan kewangan yang lain.
Yang paling penting, jangan hanya melihat satu angka. Lihat keseluruhan struktur kewangan supaya keputusan yang dibuat lebih teratur dan selari dengan kemampuan sebenar.
