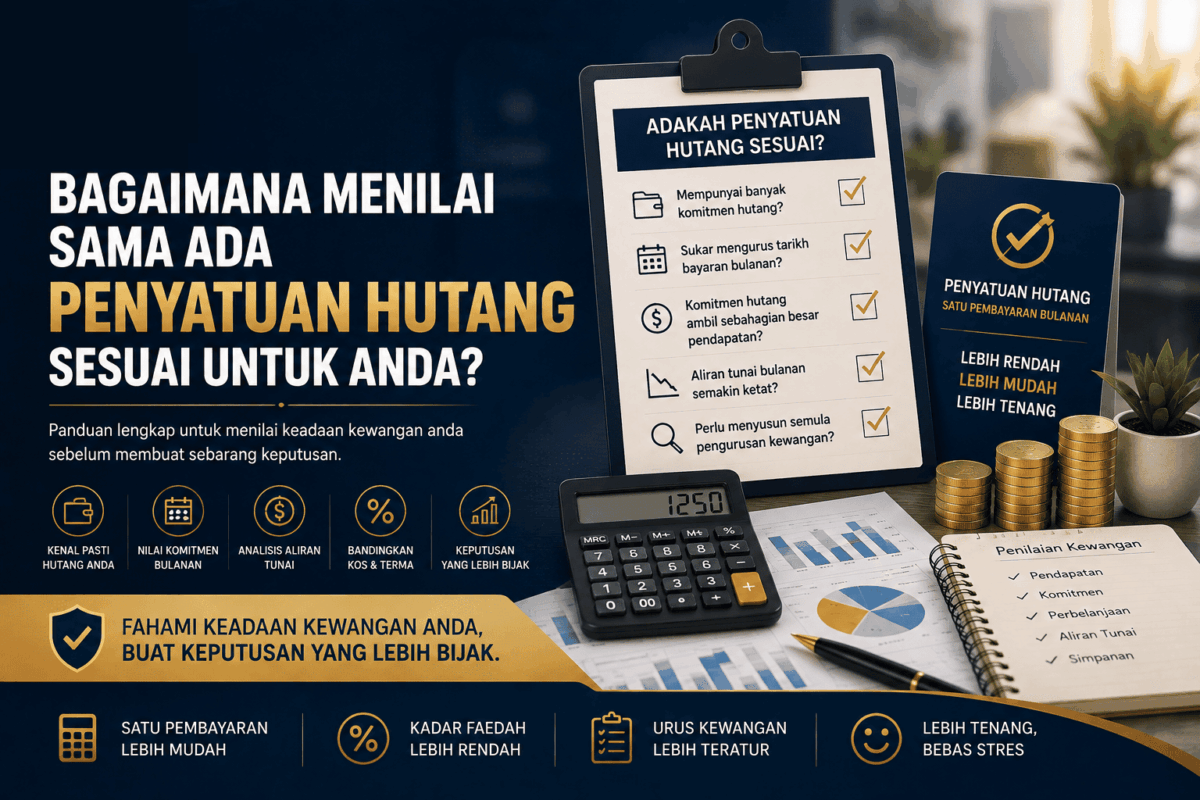
Bagaimana Menilai Sama Ada Penyatuan Hutang Sesuai Untuk Anda?
Tidak semua individu yang mempunyai hutang memerlukan penyatuan hutang. Ketahui perkara penting yang perlu dinilai termasuk pendapatan, komitmen bulanan, aliran tunai, kos, tempoh dan kemampuan sebelum membuat sebarang keputusan kewangan.
Mempunyai beberapa hutang tidak semestinya bermaksud seseorang perlu melakukan penyatuan hutang. Sebaliknya, keputusan tersebut perlu dibuat selepas kedudukan kewangan sebenar difahami dengan jelas.
Setiap individu mempunyai keadaan kewangan yang berbeza. Jumlah pendapatan, jumlah hutang, jenis pembiayaan, komitmen bulanan, perbelanjaan keluarga dan matlamat kewangan semuanya boleh mempengaruhi sama ada sesuatu pendekatan benar-benar sesuai.
Ada individu yang mempunyai beberapa komitmen tetapi masih mampu menguruskannya dengan baik. Ada pula yang mempunyai jumlah komitmen yang hampir sama tetapi mula menghadapi tekanan terhadap aliran tunai setiap bulan.
Oleh sebab itu, persoalan yang lebih tepat bukan sekadar “Bolehkah saya buat penyatuan hutang?” tetapi:
“Adakah penyatuan hutang benar-benar sesuai dengan keadaan kewangan saya?”
Artikel ini menerangkan beberapa perkara yang boleh digunakan sebagai panduan awal untuk menilai keadaan tersebut.
Mulakan dengan menilai jumlah hutang, bayaran bulanan, pendapatan bersih, perbelanjaan, aliran tunai, kos penyelesaian serta kemampuan untuk mengekalkan bayaran selepas sebarang penyusunan dibuat. Tiada satu formula yang sesuai untuk semua individu.
Fahami kedudukan hutang anda terlebih dahulu.
Sebelum mempertimbangkan sebarang bentuk penyatuan hutang, perkara paling asas ialah mengetahui berapa banyak komitmen yang sebenarnya sedang ditanggung.
Ramai individu mengetahui jumlah bayaran bulanan tetapi tidak semestinya mempunyai gambaran lengkap mengenai jumlah baki setiap hutang.
Oleh itu, mulakan dengan menyediakan satu senarai yang mengandungi semua komitmen kewangan semasa.
Jenis hutang atau pembiayaan.
Jumlah baki semasa.
Bayaran bulanan.
Tempoh pembayaran yang masih berbaki.
Kadar atau kos pembiayaan yang berkaitan.
Dengan maklumat ini, anda boleh melihat keadaan hutang berdasarkan angka sebenar dan bukan sekadar anggaran.
Berapa banyak pendapatan yang tinggal selepas komitmen?
Jumlah pendapatan merupakan salah satu faktor penting dalam menilai kemampuan kewangan.
Namun, melihat jumlah gaji sahaja tidak mencukupi. Apa yang lebih penting ialah jumlah pendapatan bersih selepas mengambil kira komitmen dan perbelanjaan utama.
Sebagai contoh, seseorang mungkin mempunyai pendapatan yang kelihatan mencukupi pada kertas tetapi sebahagian besar daripadanya telah diperuntukkan kepada bayaran pinjaman, rumah, kenderaan, utiliti, makanan dan keperluan keluarga.
Dalam keadaan seperti ini, tekanan kewangan mungkin datang daripada aliran tunai, bukan semata-mata jumlah pendapatan.
Gunakan angka pendapatan yang benar-benar diterima selepas potongan berkaitan.
Kenal pasti jumlah bayaran hutang dan komitmen tetap setiap bulan.
Lihat berapa banyak wang yang benar-benar tinggal untuk perbelanjaan dan simpanan.
Pendapatan yang lebih tinggi tidak semestinya bermaksud keadaan kewangan lebih selesa jika jumlah hutang dan perbelanjaan juga tinggi.
Adakah komitmen hutang mula menekan aliran tunai?
Aliran tunai merujuk kepada pergerakan wang masuk dan keluar setiap bulan.
Dalam pengurusan hutang, aliran tunai sangat penting kerana seseorang mungkin mempunyai pendapatan yang stabil tetapi masih menghadapi kesukaran menyediakan wang yang mencukupi selepas semua komitmen dibayar.
Antara perkara yang boleh diperhatikan ialah sama ada anda masih mempunyai wang yang mencukupi selepas membayar hutang dan keperluan asas.
- Kerap kehabisan wang sebelum hujung bulan.
- Perlu menggunakan kredit untuk menampung perbelanjaan harian.
- Sukar menyediakan simpanan kecemasan.
- Terpaksa menangguhkan bayaran tertentu.
- Tidak mempunyai ruang kewangan untuk perbelanjaan tidak dijangka.
Jika keadaan ini berlaku secara berterusan, kedudukan kewangan wajar dinilai dengan lebih teliti.
Jangan hanya kira berapa banyak hutang — lihat strukturnya.
Dua individu boleh mempunyai jumlah hutang yang hampir sama tetapi mengalami situasi kewangan yang sangat berbeza.
Perbezaannya mungkin datang daripada struktur bayaran. Seorang mungkin mempunyai satu pembiayaan dengan tempoh yang panjang, manakala seorang lagi mempunyai beberapa komitmen dengan bayaran dan tarikh yang berbeza.
Inilah sebabnya penilaian tidak sepatutnya hanya berdasarkan jumlah hutang.
Berapa banyak akaun atau pembiayaan yang perlu dipantau setiap bulan?
Berapa jumlah keseluruhan bayaran yang perlu dilakukan setiap bulan?
Berapa lama lagi setiap komitmen dijangka perlu dibayar?
Apakah kadar, caj atau kos lain yang berkaitan dengan setiap komitmen?
Adakah bayaran bulanan sekarang masih selesa?
Satu lagi perkara penting ialah melihat sama ada jumlah bayaran hutang semasa masih berada pada tahap yang boleh diurus dengan pendapatan dan perbelanjaan semasa.
Jika bayaran hutang mengambil sebahagian besar daripada pendapatan sehingga menyebabkan keperluan asas dan simpanan terjejas, keadaan tersebut mungkin memerlukan perhatian.
Namun begitu, ini bukan bermaksud penyatuan hutang secara automatik merupakan jawapannya.
Sebaliknya, ia menjadi sebab untuk membuat penilaian yang lebih menyeluruh mengenai pilihan kewangan yang tersedia.
Jangan tertarik hanya kerana bayaran bulanan nampak lebih rendah.
Ini merupakan antara perkara paling penting apabila menilai sebarang penyelesaian hutang.
Bayaran bulanan yang lebih rendah boleh memberikan ruang kepada aliran tunai. Tetapi ia tidak semestinya bermaksud jumlah keseluruhan pembayaran menjadi lebih rendah.
Tempoh yang lebih panjang, kadar, caj dan struktur pembiayaan boleh mempengaruhi jumlah keseluruhan.
Bayaran bulanan
Jumlah keseluruhan
Tempoh pembayaran
Kadar atau kos
Terma dan syarat
Tanya diri sendiri: mengapa hutang menjadi banyak?
Menilai struktur hutang sahaja belum mencukupi. Satu lagi perkara yang perlu difikirkan ialah punca komitmen tersebut meningkat.
Ada keadaan di mana hutang meningkat kerana keperluan tertentu seperti kecemasan, pendidikan, pembelian aset atau perubahan keadaan hidup.
Tetapi ada juga keadaan di mana penggunaan kredit secara berulang menyebabkan komitmen semakin bertambah.
Jika punca utama tidak ditangani, penyusunan hutang sahaja mungkin tidak mencukupi untuk mengelakkan masalah yang sama daripada berlaku semula.
Fahami bagaimana dan mengapa komitmen kewangan berkembang.
Kurangkan perbelanjaan yang tidak diperlukan jika ia menekan aliran tunai.
Jangan mengulangi corak yang menyebabkan jumlah komitmen meningkat.
Situasi tertentu memerlukan penilaian yang lebih teliti.
Tidak semua masalah kewangan boleh diselesaikan melalui penyatuan hutang.
Jika seseorang sudah menghadapi masalah serius seperti ketidakmampuan untuk memenuhi keperluan asas, bayaran yang tertunggak atau pergantungan kepada hutang baharu untuk membayar hutang lama, keadaan tersebut memerlukan perhatian yang lebih menyeluruh.
Dalam situasi tertentu, mendapatkan pandangan daripada pihak yang sesuai atau mendapatkan nasihat kewangan profesional mungkin lebih penting daripada terus memilih satu produk pembiayaan.
Pastikan keadaan kewangan dinilai secara menyeluruh dan semua pilihan difahami sebelum membuat keputusan.
8 soalan yang boleh anda tanya diri sendiri.
Sebelum mempertimbangkan penyatuan hutang, cuba jawab soalan berikut berdasarkan keadaan kewangan sebenar anda.
Fokus kepada kemampuan, bukan sekadar kelulusan.
Dalam urusan kewangan, seseorang mungkin lebih tertumpu kepada persoalan sama ada mereka boleh mendapatkan sesuatu pembiayaan atau penyelesaian.
Namun persoalan yang lebih penting ialah sama ada bayaran tersebut boleh dikekalkan dalam jangka masa yang sesuai.
Sesuatu pilihan mungkin kelihatan menarik pada bulan pertama, tetapi keputusan kewangan perlu mengambil kira kemampuan secara berterusan.
Oleh itu, jangan hanya bertanya:
Apa yang perlu dilakukan selepas hutang disusun?
Jika selepas penilaian seseorang memilih untuk meneruskan sesuatu penyelesaian, kerja pengurusan kewangan sebenarnya belum selesai.
Sebaliknya, struktur kewangan baharu perlu diikuti dengan disiplin yang lebih baik supaya komitmen tidak kembali meningkat.
Tetapkan jumlah untuk keperluan, komitmen, simpanan dan perbelanjaan lain.
Semak perbelanjaan secara berkala supaya aliran tunai kekal terkawal.
Pastikan komitmen penting diberikan keutamaan dalam bajet bulanan.
Usahakan simpanan kecemasan secara berperingkat apabila keadaan kewangan mengizinkan.
Soalan tentang kesesuaian penyatuan hutang.
Adakah semua orang yang mempunyai banyak hutang sesuai untuk penyatuan hutang?
Tidak semestinya. Kesesuaian bergantung kepada keadaan kewangan individu, jenis komitmen, pendapatan, kemampuan bayaran serta terma penyelesaian yang tersedia.
Adakah bayaran bulanan yang lebih rendah bermaksud penyelesaian itu lebih baik?
Tidak semestinya. Bayaran bulanan perlu dilihat bersama tempoh, kadar, kos dan jumlah keseluruhan pembayaran.
Apa maklumat yang perlu saya kumpulkan?
Antara maklumat penting termasuk pendapatan bersih, senarai hutang, baki semasa, bayaran bulanan, perbelanjaan asas dan tempoh pembayaran.
Adakah jumlah hutang sahaja menentukan kesesuaian?
Tidak. Struktur komitmen, aliran tunai, pendapatan, perbelanjaan dan kemampuan pembayaran juga memainkan peranan penting.
Perlukah saya terus membuat permohonan?
Tidak semestinya. Langkah pertama yang lebih baik ialah memahami kedudukan kewangan sendiri dan menilai pilihan yang tersedia sebelum membuat keputusan.
Apa yang perlu dilakukan jika saya masih tidak pasti?
Dapatkan penerangan yang jelas mengenai pilihan yang tersedia dan bandingkan kos, tempoh, bayaran serta tanggungjawab sebelum membuat keputusan.
Penyatuan hutang bukan tentang mencari jalan paling cepat.
Menentukan sama ada penyatuan hutang sesuai untuk anda memerlukan lebih daripada sekadar melihat jumlah hutang atau bayaran bulanan.
Anda perlu melihat keseluruhan keadaan kewangan termasuk pendapatan bersih, komitmen, perbelanjaan, aliran tunai, jumlah baki, tempoh, kos serta kemampuan untuk mengekalkan pembayaran.
Jika penyatuan hutang dipertimbangkan hanya kerana mahu mendapatkan bayaran bulanan yang lebih rendah tanpa memahami jumlah keseluruhan dan terma yang berkaitan, keputusan tersebut mungkin tidak memberikan hasil yang diharapkan.
Sebaliknya, keputusan yang dibuat berdasarkan gambaran kewangan yang lengkap membolehkan seseorang menilai pilihan dengan lebih rasional.
Yang paling penting, jangan membuat keputusan hanya kerana tertekan dengan keadaan semasa. Fahami kedudukan anda dahulu, kemudian nilai pilihan yang benar-benar sesuai dengan kemampuan.
