Penyatuan Hutang vs Susun Semula Hutang
Fahami perbezaan antara penyatuan hutang dan susun semula hutang, bagaimana kedua-duanya berfungsi serta perkara penting yang perlu dinilai sebelum memilih sesuatu pendekatan.
Apabila seseorang mempunyai beberapa komitmen hutang, istilah seperti penyatuan hutang dan susun semula hutang mungkin sering muncul dalam perbincangan mengenai pengurusan kewangan.
Kedua-duanya kedengaran hampir sama kerana kedua-duanya berkaitan usaha mengurus keadaan hutang dengan lebih tersusun. Namun, konsep dan struktur setiap pendekatan boleh berbeza.
Perbezaan ini penting untuk difahami kerana seseorang tidak sepatutnya membuat keputusan hanya berdasarkan jumlah bayaran bulanan yang kelihatan lebih rendah.
Sebaliknya, perlu dilihat bagaimana komitmen tersebut disusun, apakah terma yang terlibat, berapa lama tempoh pembayaran, apakah kos keseluruhan dan bagaimana ia memberi kesan kepada kedudukan kewangan dalam jangka panjang.
Jadi, apakah sebenarnya perbezaan antara penyatuan hutang dengan susun semula hutang?
Penyatuan hutang biasanya melibatkan usaha menggabungkan beberapa komitmen tertentu ke dalam satu struktur pembayaran atau pembiayaan. Susun semula hutang pula lebih menumpukan kepada perubahan atau penyesuaian struktur pembayaran bagi membantu seseorang mengurus komitmen sedia ada dengan lebih sesuai.
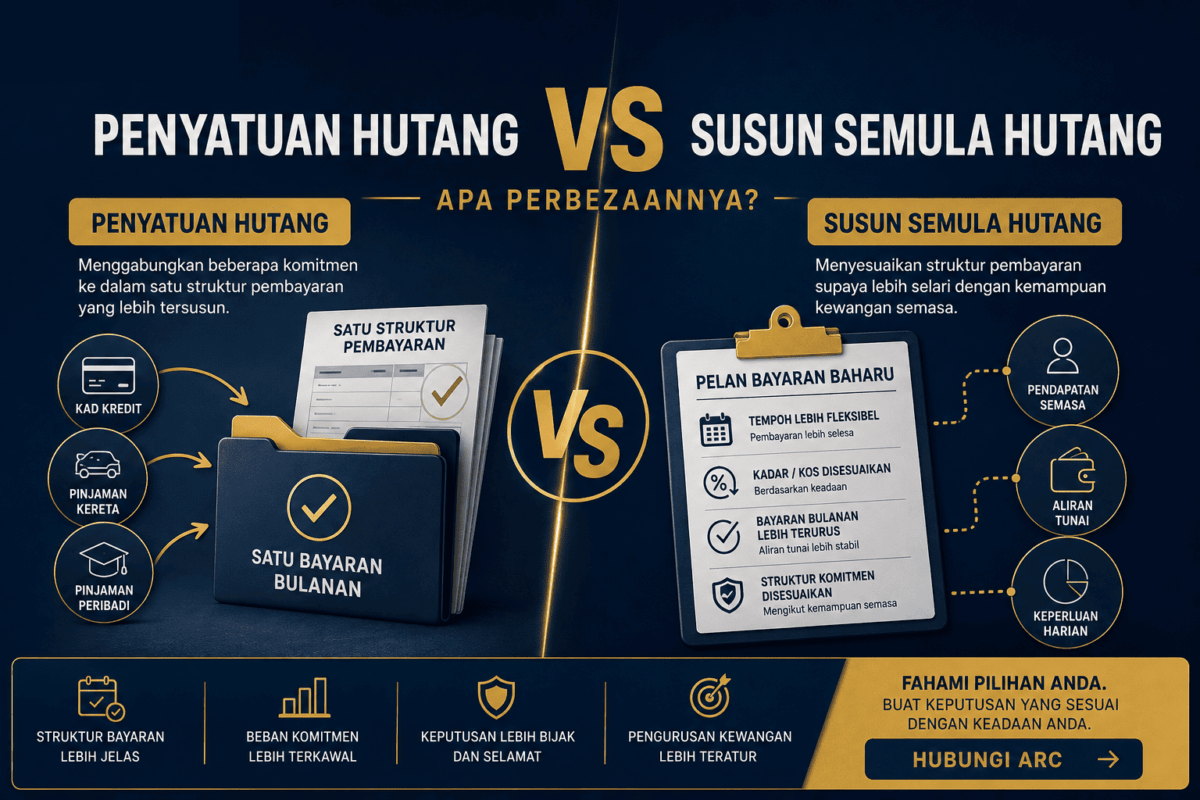
Menggabungkan beberapa komitmen ke dalam struktur yang lebih mudah diurus.
Penyatuan hutang atau debt consolidation secara umum merujuk kepada pendekatan menggabungkan beberapa komitmen kewangan tertentu supaya pembayaran boleh diurus melalui satu struktur yang lebih tersusun.
Sebagai contoh, seseorang mungkin mempunyai beberapa komitmen dengan bayaran bulanan dan tarikh pembayaran yang berbeza. Keadaan ini boleh menyebabkan pengurusan kewangan menjadi semakin kompleks.
Dalam keadaan tertentu, penyatuan mungkin digunakan untuk menyusun komitmen tersebut melalui satu struktur pembayaran atau pembiayaan yang baharu, tertakluk kepada kelayakan dan terma yang tersedia.
Matlamat utamanya ialah mewujudkan struktur yang lebih mudah difahami dan dipantau.
Walau bagaimanapun, penyatuan hutang bukan bermaksud hutang dihapuskan. Komitmen kewangan masih perlu dibayar berdasarkan terma penyelesaian yang dipersetujui.
Menyesuaikan struktur pembayaran supaya lebih selari dengan kemampuan kewangan.
Susun semula hutang pula secara umum merujuk kepada usaha mengubah atau menyesuaikan struktur pembayaran sesuatu komitmen supaya ia lebih sesuai dengan keadaan kewangan semasa.
Penyesuaian tersebut boleh bergantung kepada jenis hutang, pihak yang terlibat, keadaan kewangan dan pilihan penyelesaian yang tersedia.
Dalam sesetengah keadaan, fokusnya mungkin adalah untuk mendapatkan struktur bayaran yang lebih terurus atau memberikan ruang kepada aliran tunai.
Ia tidak semestinya bermaksud beberapa hutang akan digabungkan menjadi satu.
Inilah antara perbezaan paling penting yang perlu difahami. Penyatuan lebih menekankan penggabungan komitmen tertentu, manakala susun semula lebih menekankan perubahan atau penyesuaian struktur pembayaran.
Penyatuan hutang vs susun semula hutang.
Walaupun kedua-duanya mempunyai kaitan dengan pengurusan komitmen, tujuan dan struktur asasnya tidak semestinya sama.
- Menggabungkan beberapa komitmen tertentu.
- Fokus kepada struktur pembayaran yang lebih tersusun.
- Boleh melibatkan pembiayaan atau struktur baharu.
- Boleh memudahkan pemantauan beberapa komitmen.
- Menyesuaikan struktur komitmen sedia ada.
- Fokus kepada kemampuan dan keadaan kewangan semasa.
- Tidak semestinya melibatkan penggabungan beberapa hutang.
- Terma baharu bergantung kepada penyelesaian yang tersedia.
Istilah dan struktur penyelesaian boleh berbeza mengikut keadaan serta pihak yang menawarkan penyelesaian. Sebab itu, seseorang perlu memahami dokumen, terma, kos dan tanggungjawab sebelum membuat keputusan.
Kerana kedua-duanya mempunyai matlamat yang hampir sama: menjadikan pengurusan hutang lebih tersusun.
Kekeliruan biasanya berlaku kerana seseorang yang menghadapi tekanan kewangan mahu mendapatkan satu perkara yang sama: komitmen yang lebih mudah diurus.
Jika seseorang mempunyai banyak bayaran bulanan, mereka mungkin tidak begitu mengambil berat sama ada penyelesaian tersebut dikategorikan sebagai penyatuan atau penyusunan semula.
Namun dari sudut keputusan kewangan, perbezaan tersebut tetap penting kerana struktur, kos, tempoh dan tanggungjawab boleh berbeza.
Beberapa hutang perlu diurus pada masa yang sama.
Komitmen bulanan mengambil sebahagian besar pendapatan.
Individu mahu pengurusan pembayaran yang lebih jelas.
Bayaran lebih rendah bukan semestinya bermaksud kos lebih rendah.
Ini merupakan perkara yang sangat penting apabila membandingkan sebarang pilihan pengurusan hutang.
Seseorang mungkin melihat satu penyelesaian dan mendapati jumlah bayaran bulanan lebih rendah daripada komitmen sedia ada.
Keadaan tersebut mungkin membantu dari sudut aliran tunai. Tetapi ia tidak secara automatik bermaksud jumlah keseluruhan yang perlu dibayar juga lebih rendah.
Jika tempoh pembayaran menjadi lebih panjang, jumlah keseluruhan boleh berubah bergantung kepada kadar, kos dan terma yang ditawarkan.
Bandingkan bayaran bulanan.
Bandingkan jumlah keseluruhan pembayaran.
Semak tempoh pembayaran.
Fahami kadar dan kos berkaitan.
Baca terma dan syarat dengan teliti.
Tiada satu jawapan yang sesuai untuk semua orang.
Soalan “mana satu lebih baik?” sebenarnya tidak boleh dijawab hanya berdasarkan nama penyelesaian.
Pilihan yang lebih sesuai bergantung kepada keadaan kewangan seseorang, jumlah komitmen, jenis hutang, pendapatan, rekod pembayaran, kemampuan bulanan dan terma penyelesaian yang tersedia.
Bagi seseorang yang mempunyai banyak komitmen dengan struktur pembayaran yang berbeza, penyatuan mungkin menjadi salah satu pilihan yang boleh dinilai.
Bagi keadaan lain pula, perubahan terhadap struktur komitmen sedia ada mungkin lebih relevan.
Sebab itu keputusan perlu dibuat berdasarkan situasi sebenar, bukannya hanya berdasarkan istilah yang kedengaran lebih menarik.
Beberapa tanda menunjukkan anda mungkin perlu melihat semula struktur komitmen.
- Jumlah bayaran hutang menggunakan sebahagian besar pendapatan.
- Mempunyai terlalu banyak tarikh pembayaran untuk dipantau.
- Sukar menyediakan wang untuk keperluan bulanan.
- Kerap menggunakan kredit baharu untuk menampung perbelanjaan.
- Bayaran hutang mula mengganggu simpanan kecemasan.
- Tidak mempunyai gambaran jelas mengenai jumlah hutang sebenar.
Tanda-tanda ini tidak bermaksud seseorang secara automatik memerlukan penyatuan atau susun semula hutang. Ia cuma menunjukkan bahawa kedudukan kewangan mungkin perlu dinilai dengan lebih teliti.
Gunakan lima soalan sebelum membuat keputusan.
Senaraikan semua baki komitmen dan bayaran bulanan supaya anda mengetahui kedudukan sebenar.
Nilai pendapatan bersih selepas mengambil kira perbelanjaan asas dan komitmen lain.
Jangan hanya melihat jumlah bayaran bulanan. Nilai keseluruhan pembayaran sepanjang tempoh.
Tempoh yang lebih panjang boleh memberikan bayaran bulanan berbeza dan perlu dinilai secara menyeluruh.
Pastikan anda memahami semua terma dan komitmen sebelum menerima sesuatu penyelesaian.
Jangan memilih penyelesaian hanya kerana ia kelihatan mudah.
1. Fokus kepada bayaran bulanan sahaja
Bayaran yang lebih rendah mungkin membantu aliran tunai, tetapi jumlah keseluruhan dan tempoh juga perlu diperiksa.
2. Tidak menyenaraikan semua hutang
Keputusan yang dibuat tanpa gambaran lengkap boleh menyebabkan seseorang terlepas komitmen penting.
3. Tidak membaca terma
Sebelum bersetuju dengan sesuatu penyelesaian, pastikan kadar, kos, tempoh dan tanggungjawab difahami.
4. Menganggap hutang akan hilang
Penyatuan atau penyusunan semula bukan bermaksud tanggungjawab kewangan hilang. Ia hanya mengubah atau menyusun struktur komitmen berdasarkan penyelesaian yang tersedia.
5. Mengulangi tabiat kewangan lama
Jika komitmen telah disusun tetapi hutang baharu terus dibuat, masalah kewangan boleh berlaku semula.
Struktur baharu perlu disokong dengan disiplin kewangan.
Apa sahaja pendekatan yang dipilih, perubahan struktur hutang sahaja mungkin tidak mencukupi jika corak perbelanjaan tidak berubah.
Pengurusan kewangan yang lebih baik memerlukan seseorang memahami ke mana wang dibelanjakan setiap bulan.
Tetapkan jumlah untuk keperluan, komitmen dan simpanan.
Semak baki dan pembayaran secara berkala.
Kurangkan penggunaan kredit yang tidak diperlukan.
Keputusan kewangan perlu dibuat berdasarkan keadaan sebenar.
Setiap individu mempunyai situasi yang berbeza. Jumlah hutang, pendapatan, perbelanjaan, rekod pembayaran dan kemampuan kewangan tidak semestinya sama.
Oleh itu, tidak wajar untuk menganggap bahawa satu pendekatan akan sesuai untuk semua orang.
Perkara yang lebih penting ialah memahami keadaan kewangan sendiri terlebih dahulu sebelum membandingkan pilihan yang tersedia.
Dengan gambaran yang lebih lengkap, seseorang boleh menilai sesuatu penyelesaian berdasarkan fakta dan kemampuan sebenar, bukan semata-mata kerana ia kelihatan lebih mudah.
Soalan tentang penyatuan dan susun semula hutang.
Apakah perbezaan penyatuan hutang dan susun semula hutang?
Penyatuan hutang secara umum melibatkan penggabungan beberapa komitmen tertentu ke dalam satu struktur pembayaran atau pembiayaan. Susun semula hutang pula lebih kepada menyesuaikan struktur pembayaran atau terma komitmen berdasarkan keadaan kewangan dan penyelesaian yang tersedia.
Adakah penyatuan hutang lebih baik daripada susun semula hutang?
Tidak semestinya. Kesesuaian bergantung kepada keadaan kewangan, jenis hutang, kemampuan pembayaran dan terma yang tersedia untuk seseorang individu.
Adakah kedua-duanya boleh mengurangkan bayaran bulanan?
Ia bergantung kepada struktur penyelesaian. Bayaran bulanan tidak semestinya menjadi lebih rendah dan tidak sepatutnya menjadi satu-satunya ukuran ketika membuat keputusan.
Adakah penyatuan hutang bermaksud semua hutang digabungkan?
Tidak semestinya. Komitmen yang boleh terlibat bergantung kepada jenis hutang, kelayakan dan terma penyelesaian yang tersedia.
Apakah perkara pertama yang perlu dilakukan?
Langkah pertama ialah menyenaraikan semua komitmen termasuk baki hutang, bayaran bulanan, pendapatan dan perbelanjaan. Ini membantu memberikan gambaran kewangan yang lebih jelas.
Perlukah saya membuat keputusan dengan segera?
Tidak. Keputusan berkaitan hutang perlu dibuat selepas memahami pilihan, kos, tempoh, terma dan kemampuan kewangan sendiri.
Fahami perbezaannya, kemudian nilai pilihan anda.
Penyatuan hutang dan susun semula hutang mempunyai matlamat yang berkaitan dengan pengurusan komitmen kewangan, tetapi kedua-duanya bukan semestinya perkara yang sama.
Penyatuan lebih menekankan usaha menggabungkan komitmen tertentu ke dalam struktur pembayaran yang lebih tersusun, manakala susun semula lebih menumpukan kepada penyesuaian struktur atau pembayaran komitmen sedia ada.
Apa yang paling penting ialah jangan membuat keputusan hanya berdasarkan bayaran bulanan. Nilai jumlah keseluruhan, tempoh, kos, kadar, terma dan kemampuan kewangan sendiri.
Jika anda tidak pasti pendekatan mana yang relevan dengan keadaan anda, mendapatkan penerangan yang jelas mengenai pilihan yang tersedia boleh membantu anda membuat keputusan yang lebih teratur dan berinformasi.
