7 Tanda Kewangan Anda Perlu Disusun Semula
Kenali tanda-tanda awal apabila komitmen kewangan mula memberi tekanan kepada aliran tunai sebelum keadaan menjadi semakin sukar untuk diurus.
Ramai orang hanya mula mengambil serius keadaan kewangan apabila bayaran hutang sudah tertunggak atau masalah menjadi terlalu besar untuk diabaikan.
Sebenarnya, masalah kewangan biasanya memberikan beberapa tanda lebih awal.
Ia mungkin bermula dengan perkara yang nampak kecil. Gaji baru masuk tetapi dalam beberapa hari sebahagian besarnya sudah digunakan untuk membayar komitmen.
Kemudian anda mula menggunakan kad kredit untuk menampung perbelanjaan harian.
Apabila bil datang, anda membayar satu komitmen menggunakan wang yang sepatutnya digunakan untuk komitmen lain. Lama-kelamaan, keadaan ini boleh menyebabkan aliran tunai menjadi semakin sempit.
Persoalannya bukan sekadar:
Tetapi juga:
Jika anda mula mengalami beberapa keadaan di bawah, mungkin sudah tiba masanya untuk melihat semula kedudukan kewangan secara lebih menyeluruh.
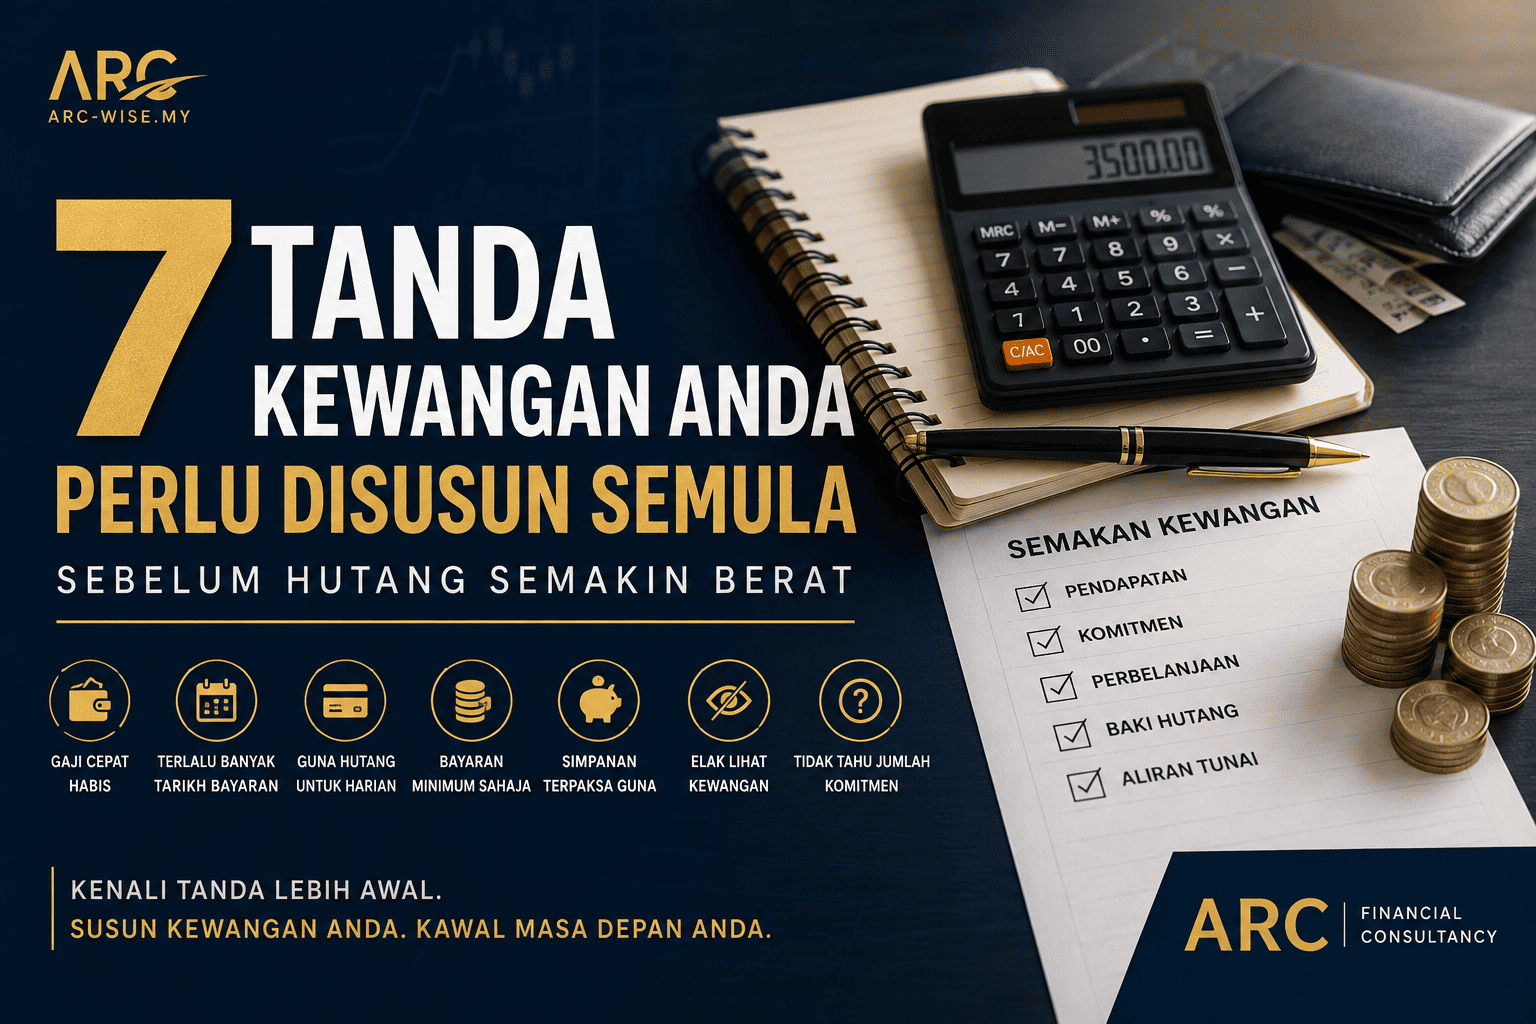
Gaji cepat habis, terlalu banyak tarikh bayaran, penggunaan kredit untuk perbelanjaan harian, bayaran minimum, simpanan yang kerap digunakan dan ketidakpastian terhadap jumlah komitmen ialah antara tanda yang wajar diberi perhatian.
Gaji masuk, tetapi cepat habis.
Ini antara tanda paling mudah untuk dikenali.
Setiap bulan anda menerima pendapatan seperti biasa. Tetapi selepas membayar rumah, kenderaan, kad kredit, pinjaman dan perbelanjaan asas, baki yang tinggal menjadi sangat kecil.
Kadangkala sebelum pertengahan bulan pun anda sudah mula mengira berapa banyak wang yang masih ada.
Keadaan ini tidak semestinya bermaksud pendapatan anda terlalu rendah. Ia juga boleh menunjukkan bahawa terlalu banyak pendapatan telah diperuntukkan kepada komitmen tetap.
Daripada baki tersebut, anda masih perlu menghadapi perbelanjaan tidak dijangka, kecemasan, keperluan keluarga dan perbelanjaan lain.
Ruang kewangan menjadi semakin kecil.
Terlalu banyak tarikh bayaran untuk diingat.
Satu lagi tanda yang sering dipandang ringan ialah terlalu banyak tarikh bayaran.
Kad kredit mempunyai satu tarikh. Pinjaman peribadi mempunyai tarikh lain. Kenderaan pula mempunyai tarikh yang berbeza. Kemudian terdapat pula komitmen lain.
Apabila terlalu banyak perkara perlu dipantau, risiko terlupa atau tersilap mengurus aliran tunai juga boleh meningkat.
Sebab itu sesetengah individu mula mencari struktur kewangan yang lebih mudah difahami dan diurus.
Anda mula guna hutang untuk bayar perbelanjaan harian.
Ini tanda yang perlu diberikan perhatian.
Contohnya, gaji tidak mencukupi untuk menampung perbelanjaan sehingga hujung bulan. Lalu kad kredit digunakan.
Bulan berikutnya, jumlah yang perlu dibayar menjadi lebih tinggi. Kemudian kad kredit digunakan lagi.
Jika keadaan ini berlaku berulang kali, masalah asal bukan lagi sekadar “ada hutang”.
Ia sudah mula berkait dengan aliran tunai bulanan.
Jika aliran tunai tidak berubah, penggunaan kredit tambahan mungkin hanya menangguhkan masalah.
Anda hanya mampu membayar jumlah minimum.
Bagi sesetengah komitmen, seseorang mungkin hanya mampu membuat bayaran minimum atau bayaran yang paling rendah untuk mengekalkan akaun dalam keadaan semasa.
Walaupun bayaran tersebut mungkin membantu memenuhi kewajipan tertentu, anda perlu memahami kesannya terhadap baki dan tempoh pembayaran.
Perbezaan dua soalan tersebut sangat penting.
Simpanan kecemasan sentiasa terpaksa digunakan.
Simpanan sepatutnya memberikan ruang apabila berlaku perkara tidak dijangka.
Tetapi jika setiap bulan anda terpaksa mengambil wang simpanan untuk menampung komitmen atau perbelanjaan biasa, ini mungkin menunjukkan aliran tunai anda sudah terlalu ketat.
Jika corak ini berlaku berulang kali, masalah tersebut wajar dilihat secara menyeluruh.
Anda mula elak memeriksa kedudukan kewangan.
Ini mungkin kelihatan seperti masalah emosi, tetapi ia boleh memberikan kesan besar kepada pengurusan kewangan.
Tidak mahu buka aplikasi bank.
Tidak mahu melihat penyata kad kredit.
Tidak pasti berapa jumlah baki hutang.
Tidak tahu berapa jumlah komitmen sebenar.
Menangguhkan membuka bil.
Hanya mengetahui keadaan kewangan apabila tarikh bayaran semakin dekat.
Anda tidak lagi tahu berapa sebenarnya jumlah komitmen anda.
Ini mungkin tanda paling penting.
Cuba jawab soalan berikut:
Jika anda perlu mengambil masa yang lama untuk menjawabnya, mungkin sudah tiba masanya untuk membuat semakan.
Ambil satu kertas. Senaraikan semua komitmen yang ada.
| Komitmen | Bayaran Bulanan |
|---|---|
| Kad Kredit | RM600 |
| Pinjaman Peribadi | RM900 |
| Kenderaan | RM1,200 |
| Komitmen Lain | RM400 |
| Jumlah | RM3,100 |
Selepas mendapatkan jumlah sebenar, barulah anda boleh membandingkannya dengan pendapatan dan keperluan asas.
Masalah sebenar mungkin bukan jumlah hutang sahaja.
Ini perkara yang penting untuk difahami.
Dua individu mungkin mempunyai jumlah hutang yang hampir sama. Tetapi keadaan kewangan mereka boleh sangat berbeza.
Pendapatan lebih tinggi, komitmen lebih rendah dan mempunyai lebihan tunai yang baik.
Pendapatan hampir sama tetapi mempunyai banyak bayaran bulanan, perbelanjaan asas tinggi dan aliran tunai yang sangat ketat.
Jika mengenali tanda-tanda ini, mulakan dengan perkara asas.
Jangan terus membuat keputusan kerana panik. Mulakan dengan memahami keadaan sebenar.
Dapatkan angka sebenar. Semak semua baki hutang dan bayaran bulanan.
Jangan tinggalkan komitmen kecil. Jumlah kecil yang banyak tetap memberikan kesan kepada aliran tunai.
Bandingkan pendapatan dengan keperluan asas dan komitmen.
Tentukan sama ada masalah datang daripada hutang, perbelanjaan, pendapatan, terlalu banyak komitmen atau penggunaan kredit berulang.
Selepas memahami keadaan sebenar, barulah anda boleh menilai pilihan yang mungkin tersedia.
Penyatuan hutang mungkin menjadi salah satu pilihan untuk sesetengah individu, tetapi ia bukan penyelesaian automatik untuk semua keadaan.
Lebih awal anda memahami keadaan kewangan, lebih banyak ruang untuk anda membuat penilaian secara rasional.
Penyatuan hutang bukan matlamat utama.
Jika anda sedang mempertimbangkan penyatuan hutang, jangan jadikan “satu bayaran” sebagai satu-satunya matlamat.
Bandingkan perkara seperti:
Bayaran bulanan
Tempoh pembayaran
Jumlah keseluruhan bayaran
Kos berkaitan
Terma dan syarat
Kemampuan sebenar
Keputusan kewangan perlu dibuat berdasarkan gambaran keseluruhan.
Soalan tentang tanda kewangan yang perlu diberi perhatian.
Bagaimana saya tahu kewangan saya mula tidak stabil?
Antara tanda yang boleh diperhatikan ialah gaji cepat habis, terlalu banyak komitmen bulanan, penggunaan kredit untuk perbelanjaan harian dan kesukaran mengekalkan simpanan.
Adakah mempunyai banyak hutang bermaksud saya perlu membuat penyatuan hutang?
Tidak semestinya. Keadaan setiap individu berbeza dan sesuatu pilihan perlu dinilai berdasarkan pendapatan, komitmen, baki hutang, aliran tunai dan kelayakan.
Mengapa saya perlu kira semua bayaran bulanan?
Jumlah bayaran bulanan membantu anda memahami berapa banyak pendapatan yang telah diperuntukkan kepada komitmen sebelum mengambil kira perbelanjaan lain.
Adakah bayaran bulanan lebih rendah semestinya lebih baik?
Tidak. Bayaran bulanan perlu dilihat bersama tempoh pembayaran, jumlah keseluruhan, kos dan terma yang berkaitan.
Apa langkah pertama jika saya tidak tahu jumlah hutang saya?
Senaraikan semua akaun dan komitmen yang ada, kemudian semak penyata atau rekod terkini untuk mendapatkan baki dan bayaran bulanan yang tepat.
Jangan tunggu sehingga hutang menjadi berat. Kenali tanda lebih awal.
Masalah kewangan tidak semestinya bermula dengan hutang yang sangat besar.
Kadangkala ia bermula apabila ruang kewangan semakin kecil.
Gaji masuk tetapi cepat habis. Bayaran semakin banyak. Tarikh komitmen terlalu banyak untuk diingat. Kad kredit mula digunakan untuk menampung perbelanjaan. Simpanan pula semakin kerap digunakan.
Jika anda mengenali beberapa tanda ini dalam keadaan kewangan sendiri, mungkin sudah tiba masanya untuk berhenti sekadar “bertahan setiap bulan” dan mula melihat keseluruhan struktur kewangan.
Rasa komitmen bulanan anda semakin sukar untuk diurus?
Jangan buat keputusan hanya berdasarkan satu angka ansuran. Dapatkan semakan dan penerangan berdasarkan keadaan kewangan sebenar anda sebelum mempertimbangkan sebarang pilihan.
