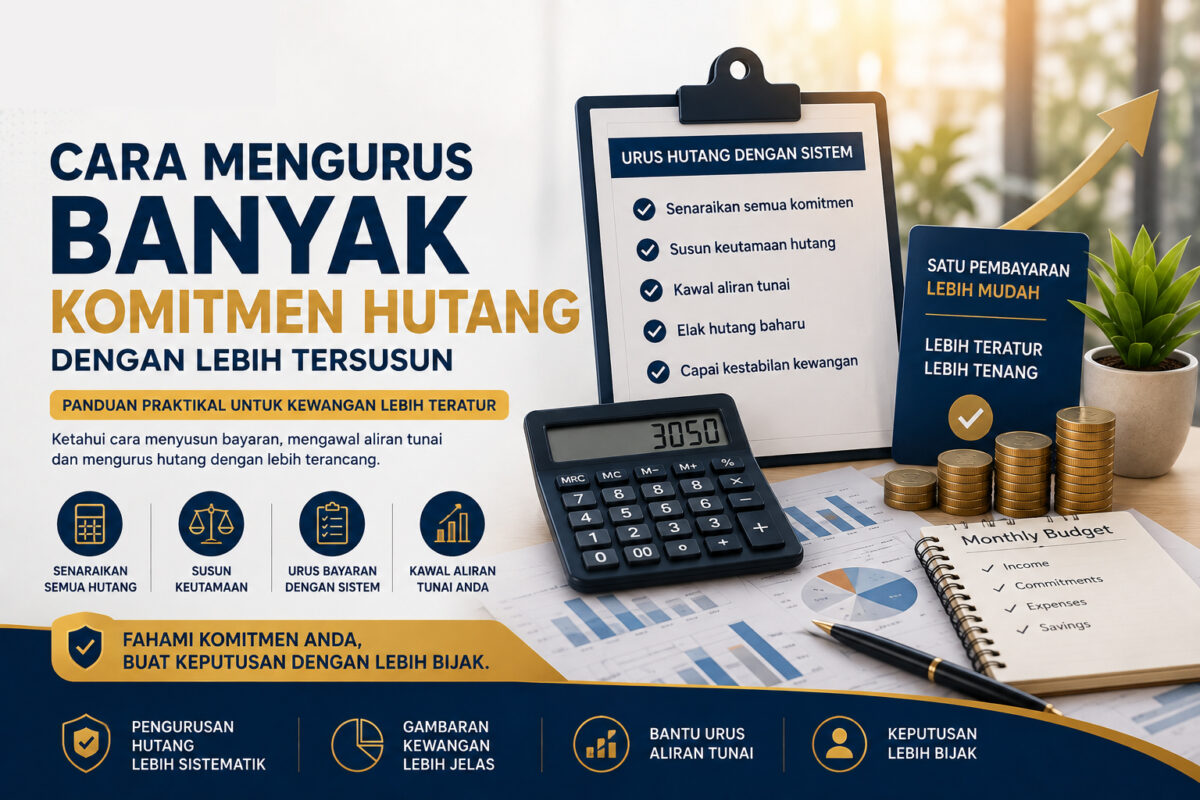
Cara Mengurus Banyak Komitmen Hutang Dengan Lebih Tersusun
Panduan praktikal untuk membantu anda memahami jumlah komitmen, menyusun bayaran, mengawal aliran tunai dan membina sistem pengurusan hutang yang lebih teratur.
Mempunyai beberapa komitmen hutang pada masa yang sama boleh menjadikan pengurusan kewangan lebih mencabar. Setiap pinjaman mungkin mempunyai jumlah bayaran, tarikh pembayaran dan terma yang berbeza.
Apabila terlalu banyak komitmen perlu dipantau, seseorang mungkin mula berasa kewangan semakin sukar dikawal walaupun pendapatan masih sama.
Sebab itu, memahami cara mengurus banyak hutang dengan lebih tersusun merupakan salah satu langkah penting dalam pengurusan kewangan peribadi.
Pengurusan hutang yang baik bermula dengan mengetahui jumlah sebenar komitmen, kemampuan bulanan dan kesan setiap bayaran terhadap aliran tunai anda.
Kenapa Banyak Komitmen Hutang Boleh Menjadi Sukar Diurus?
Mempunyai lebih daripada satu hutang tidak semestinya bermaksud keadaan kewangan seseorang bermasalah.
Seseorang mungkin mempunyai pinjaman kereta, pinjaman rumah, pinjaman peribadi, kad kredit atau pembiayaan lain dan masih mampu mengurus semuanya dengan baik.
Cabaran biasanya muncul apabila seseorang tidak lagi mempunyai gambaran keseluruhan tentang kedudukan kewangannya.
RM900 + RM1,100 + RM600 = RM2,600 sebulan, sebelum mengambil kira perbelanjaan asas yang lain.
Contoh ini menunjukkan bagaimana beberapa komitmen yang kelihatan berasingan boleh menghasilkan jumlah bayaran bulanan yang besar apabila dicampurkan.
Langkah 1: Senaraikan Semua Hutang Yang Ada
Langkah pertama untuk mengetahui cara mengurus banyak hutang ialah berhenti membuat anggaran dan mula melihat angka sebenar.
Senaraikan semua komitmen kewangan yang masih berjalan. Jangan hanya masukkan hutang yang besar kerana hutang kecil juga memberi kesan kepada aliran tunai.
| Komitmen | Bayaran Bulanan | Baki | Tarikh |
|---|---|---|---|
| Kad Kredit | RM600 | RM12,000 | 5hb |
| Pinjaman Peribadi | RM900 | RM35,000 | 10hb |
| Kereta | RM1,100 | RM48,000 | 15hb |
| Pembiayaan Lain | RM450 | RM8,000 | 20hb |
Jadual seperti ini membantu anda melihat jumlah sebenar komitmen dan mengurangkan kebergantungan kepada ingatan.
Langkah 2: Kira Jumlah Komitmen Bulanan
Selepas semua hutang disenaraikan, jumlahkan semua bayaran bulanan.
Pinjaman peribadi RM900 + kereta RM1,100 + kad kredit RM600 + pembiayaan lain RM450 = RM3,050 sebulan.
Kemudian bandingkan jumlah tersebut dengan pendapatan bersih bulanan.
Jika pendapatan bersih ialah RM6,000, sebanyak RM3,050 telah diperuntukkan kepada komitmen hutang sebelum mengambil kira makanan, petrol, bil, pendidikan, keluarga dan simpanan.
Jangan lihat satu hutang pada satu masa. Lihat keseluruhan komitmen kewangan anda.
Langkah 3: Bezakan Hutang Dengan Perbelanjaan Biasa
Tidak semua komitmen kewangan mempunyai sifat yang sama. Hutang mempunyai baki dan terma pembayaran tertentu, manakala perbelanjaan biasa berlaku secara berulang.
Contoh Hutang
- Pinjaman kereta
- Pinjaman peribadi
- Kad kredit
- Pembiayaan rumah
Contoh Perbelanjaan
- Makanan
- Petrol
- Utiliti
- Internet
- Keperluan rumah
Perbezaan ini membantu anda memahami bahagian kewangan yang boleh diubah dan bahagian yang perlu terus dipenuhi berdasarkan komitmen sedia ada.
Langkah 4: Susun Hutang Mengikut Keutamaan
Selepas mengetahui semua hutang, jangan terus cuba menyelesaikan semuanya pada masa yang sama.
Sebaliknya, susun komitmen berdasarkan beberapa faktor penting.
Kadar Pembiayaan
Fahami kos pembiayaan setiap komitmen dan kenal pasti hutang yang mungkin mempunyai kos lebih tinggi.
Jumlah Bayaran Bulanan
Perhatikan hutang yang memberikan kesan besar terhadap aliran tunai bulanan.
Status Pembayaran
Jika terdapat bayaran tertunggak, perkara tersebut perlu diberi perhatian supaya masalah tidak menjadi lebih besar.
Terma Perjanjian
Semak syarat setiap pembiayaan sebelum membuat bayaran tambahan atau keputusan berkaitan penyelesaian awal.
Langkah 5: Jangan Gunakan Hutang Baru Untuk Menutup Semua Masalah Lama
Apabila seseorang berasa tertekan dengan banyak bayaran, mengambil pembiayaan baharu mungkin kelihatan seperti jalan yang mudah.
Namun, jika corak perbelanjaan tidak berubah, hutang baharu boleh menyebabkan satu lagi komitmen bulanan.
Kad kredit digunakan untuk menampung perbelanjaan harian, kemudian pinjaman baharu digunakan untuk membayar kad kredit, tetapi kad tersebut digunakan semula selepas itu.
Akhirnya seseorang mungkin mempunyai pinjaman baharu dan baki kad kredit baharu pada masa yang sama.
Sebelum mempertimbangkan pembiayaan baharu, kenal pasti dahulu punca sebenar masalah kewangan.
Langkah 6: Bina Bajet Berdasarkan Pendapatan Bersih
Bajet yang baik perlu berdasarkan jumlah wang yang benar-benar masuk ke akaun selepas potongan, bukan sekadar gaji kasar.
Daripada baki tersebut masih perlu ditanggung makanan, petrol, utiliti, pendidikan, keluarga dan keperluan lain.
Inilah sebabnya seseorang boleh mempunyai pendapatan yang kelihatan mencukupi tetapi masih mengalami tekanan kewangan.
Langkah 7: Wujudkan Sistem Khas Untuk Bayaran Hutang
Salah satu cara untuk menjadikan pengurusan kewangan lebih tersusun ialah memisahkan wang mengikut tujuan.
Komitmen Tetap
Peruntukkan wang untuk bayaran hutang dan bil utama.
Keperluan Harian
Asingkan wang untuk makanan, petrol dan keperluan keluarga.
Simpanan
Jika keadaan kewangan mengizinkan, cuba bina simpanan kecemasan secara konsisten.
Langkah 8: Tetapkan Tarikh Pembayaran Yang Jelas
Jika mempunyai banyak komitmen, jangan bergantung kepada ingatan semata-mata.
- Gunakan kalendar telefon.
- Aktifkan reminder.
- Sediakan spreadsheet.
- Gunakan auto debit jika sesuai.
- Semak semua pembayaran setiap bulan.
Susun semua tarikh bayaran dalam satu tempat supaya keseluruhan komitmen dapat dipantau dengan lebih mudah.
Langkah 9: Elakkan Menambah Baki Kad Kredit
Kad kredit boleh menjadi semakin sukar diurus apabila ia digunakan untuk menampung kekurangan tunai setiap bulan.
Jika keadaan tersebut berlaku secara berterusan, lihat semula bajet dan kenal pasti mengapa wang tidak mencukupi.
Soalan yang lebih penting bukan hanya “Bagaimana saya bayar kad kredit?” tetapi “Mengapa saya perlu menggunakan kad kredit setiap bulan?”
Langkah 10: Bezakan Masalah Hutang Dengan Masalah Cash Flow
Dua orang mungkin mempunyai jumlah hutang yang hampir sama tetapi mengalami tahap tekanan kewangan yang sangat berbeza.
| Situasi | Pendapatan | Hutang | Perbelanjaan Asas |
|---|---|---|---|
| Individu A | RM8,000 | RM2,500 | RM3,000 |
| Individu B | RM5,000 | RM2,800 | RM2,000 |
Walaupun jumlah hutang mungkin kelihatan hampir sama, kemampuan aliran tunai kedua-dua individu adalah berbeza.
Oleh itu, pengurusan hutang perlu mengambil kira keseluruhan keadaan kewangan dan bukan hanya jumlah baki hutang.
Langkah 11: Pertimbangkan Sama Ada Penyatuan Hutang Sesuai
Bagi sesetengah individu, terlalu banyak bayaran bulanan mungkin menyebabkan pengurusan kewangan menjadi rumit.
Dalam situasi tertentu, penyatuan hutang boleh menjadi salah satu pilihan yang boleh dinilai.
Penyatuan hutang ialah pendekatan untuk menyusun beberapa komitmen kewangan kepada struktur pembayaran yang lebih mudah diurus, tertakluk kepada produk, kelayakan dan terma yang tersedia.
Antara perkara yang mungkin ingin dicapai ialah:
- struktur pembayaran yang lebih mudah dipantau;
- gambaran komitmen yang lebih jelas;
- pengurusan aliran tunai yang lebih teratur; dan
- pengurangan kerumitan mengurus terlalu banyak bayaran.
Walau bagaimanapun, penyatuan hutang bukan bermaksud jumlah hutang secara automatik menjadi lebih kecil.
Kadar, tempoh, jumlah keseluruhan bayaran, fi dan terma lain perlu dinilai sebelum membuat keputusan.
Langkah 12: Jangan Hanya Fokus Pada Bayaran Bulanan
Bayaran bulanan merupakan satu faktor penting, tetapi ia bukan satu-satunya perkara yang perlu dilihat.
| Perkara | Apa Yang Perlu Dilihat |
|---|---|
| Bayaran bulanan | Berapa jumlah yang perlu dibayar setiap bulan? |
| Tempoh | Berapa lama tempoh pembayaran? |
| Kadar | Apakah kadar atau kos pembiayaan? |
| Jumlah keseluruhan | Berapa jumlah keseluruhan yang perlu dibayar? |
| Fi & terma | Adakah terdapat caj atau syarat tambahan? |
Bayaran bulanan yang lebih rendah tidak semestinya bermaksud jumlah kos keseluruhan juga lebih rendah.
Langkah 13: Semak Semula Perbelanjaan Yang Tidak Wajib
Selepas mengenal pasti komitmen hutang, lihat pula perbelanjaan yang boleh dikurangkan.
- Langganan yang jarang digunakan.
- Makan di luar terlalu kerap.
- Pembelian impulsif.
- Perbelanjaan hiburan.
- Pembelian menggunakan ansuran.
- Penggunaan kad kredit untuk perkara tidak penting.
Matlamatnya bukan untuk memotong semua perbelanjaan, tetapi mencari bahagian yang boleh dikawal tanpa menjejaskan keperluan asas keluarga.
Langkah 14: Elakkan Membuat Keputusan Ketika Panik
Tekanan hutang boleh menyebabkan seseorang membuat keputusan berdasarkan kelegaan jangka pendek.
Contohnya, seseorang mungkin mengambil pembiayaan baharu tanpa memahami sepenuhnya kadar, tempoh atau jumlah kos.
Apabila angka kewangan jelas, keputusan biasanya menjadi lebih rasional dan kurang dipengaruhi oleh tekanan.
Sebelum membuat keputusan, tuliskan:
- Berapa jumlah hutang saya?
- Berapa bayaran bulanan?
- Berapa pendapatan bersih?
- Berapa perbelanjaan asas?
- Berapa baki selepas semua komitmen?
Langkah 15: Pantau Kemajuan Setiap Bulan
Pengurusan hutang bukan aktiviti sekali sahaja. Ia memerlukan pemantauan secara konsisten.
Semak Baki Hutang
Bandingkan baki bulan semasa dengan bulan sebelumnya.
Semak Cash Flow
Lihat sama ada wang tunai selepas komitmen semakin baik atau semakin terhad.
Semak Perbelanjaan
Kenal pasti perbelanjaan yang boleh dikawal atau dikurangkan.
Nilai Semula Strategi
Jika keadaan berubah, pertimbangkan semula strategi pengurusan kewangan berdasarkan angka terkini.
Bila Anda Perlu Menilai Semula Strategi Pengurusan Hutang?
Anda mungkin perlu membuat semakan kewangan yang lebih menyeluruh apabila:
- Bayaran hutang mula mengambil sebahagian besar pendapatan.
- Anda menggunakan kad kredit untuk keperluan asas.
- Anda menggunakan hutang lain untuk membayar hutang sedia ada.
- Anda kerap terlepas tarikh pembayaran.
- Simpanan kecemasan semakin berkurangan.
- Pendapatan berubah tetapi komitmen kekal tinggi.
- Anda tidak lagi mengetahui jumlah sebenar hutang.
- Anda berasa terlalu sukar untuk mengurus semua bayaran.
Semakin awal masalah kewangan dikenal pasti, semakin banyak ruang yang biasanya ada untuk menilai pilihan dan membina pelan yang lebih sesuai.
Adakah Penyatuan Hutang Sentiasa Pilihan Terbaik?
Tidak.
Penyatuan hutang hanyalah salah satu pilihan yang boleh dipertimbangkan dalam situasi tertentu.
Ia mungkin sesuai kepada sesetengah individu yang mempunyai terlalu banyak komitmen dan mahu mendapatkan struktur pembayaran yang lebih mudah, tetapi kesesuaian bergantung kepada keadaan kewangan individu.
| Perkara | Soalan Untuk Dinilai |
|---|---|
| Jumlah hutang | Berapa jumlah keseluruhan hutang? |
| Komitmen bulanan | Berapa bayaran setiap bulan? |
| Pendapatan | Berapa pendapatan bersih? |
| Perbelanjaan | Berapa kos keperluan asas? |
| Kos pembiayaan | Apakah kadar, tempoh dan jumlah keseluruhan? |
Cara Paling Mudah Untuk Bermula Hari Ini
Jika anda mempunyai banyak hutang dan tidak tahu hendak bermula dari mana, jangan cuba menyelesaikan semuanya dalam satu hari.
Senaraikan
Senaraikan semua hutang dan komitmen yang masih berjalan.
Jumlahkan
Kira jumlah keseluruhan bayaran hutang setiap bulan.
Bandingkan
Bandingkan komitmen dengan pendapatan bersih dan perbelanjaan asas.
Susun
Tentukan keutamaan berdasarkan kos, bayaran dan keadaan kewangan sebenar.
Nilai Pilihan
Fahami pilihan yang tersedia sebelum membuat sebarang keputusan kewangan.
Fahami Komitmen Anda Dengan Lebih Jelas.
Setiap keadaan kewangan adalah berbeza. ARC membantu pelanggan memahami kedudukan komitmen mereka dengan lebih jelas supaya pilihan yang tersedia boleh dinilai dengan lebih teratur berdasarkan keadaan sebenar.
Soalan Lazim Mengenai Pengurusan Banyak Hutang
Apa cara terbaik untuk mengurus banyak hutang?
Mulakan dengan menyenaraikan semua hutang, jumlah bayaran bulanan, baki dan tarikh pembayaran. Kemudian kira jumlah keseluruhan komitmen dan bandingkan dengan pendapatan bersih serta perbelanjaan asas.
Adakah mempunyai banyak hutang bermaksud kewangan tidak sihat?
Tidak semestinya. Faktor penting ialah kemampuan untuk mengurus bayaran, jumlah komitmen berbanding pendapatan, aliran tunai dan status pembayaran.
Perlukah saya bayar hutang yang paling kecil dahulu?
Ia bergantung kepada strategi kewangan anda. Sesetengah individu memberi fokus kepada baki kecil, manakala strategi lain memberi keutamaan kepada hutang yang mempunyai kos pembiayaan lebih tinggi.
Adakah penyatuan hutang boleh mengurangkan bayaran bulanan?
Dalam sesetengah keadaan, struktur pembiayaan baharu mungkin menghasilkan bayaran bulanan yang berbeza. Namun, bayaran bulanan yang lebih rendah tidak semestinya bermaksud jumlah kos keseluruhan lebih rendah.
Bolehkah saya mengambil pinjaman baharu untuk membayar hutang lama?
Ia bergantung kepada keadaan dan tujuan pembiayaan. Sebelum mengambil komitmen baharu, fahami kos, kemampuan pembayaran dan punca asal masalah kewangan.
Apa yang perlu saya lakukan jika saya tidak mampu mengurus semua bayaran?
Mulakan dengan menyusun semua angka kewangan dan dapatkan maklumat atau nasihat yang sesuai berdasarkan keadaan sebenar. Jangan mengabaikan masalah sehingga ia menjadi lebih sukar untuk diurus.
Kesimpulan
Mengurus banyak hutang dengan baik bukan bermaksud anda perlu menyelesaikan semua hutang dalam masa yang singkat.
Langkah pertama ialah mendapatkan gambaran yang jelas tentang keadaan kewangan anda.
Senaraikan semua hutang, kira jumlah komitmen bulanan, semak aliran tunai, susun keutamaan dan kawal perbelanjaan yang tidak perlu.
Jika terdapat terlalu banyak komitmen sehingga sukar untuk diurus, penyatuan hutang mungkin menjadi salah satu pilihan yang boleh dinilai.
Namun, keputusan tersebut perlu dibuat berdasarkan keadaan kewangan sebenar, kos keseluruhan, kadar, tempoh dan terma yang berkaitan.
Matlamat pengurusan hutang bukan sekadar mempunyai lebih sedikit bil untuk dibayar. Matlamatnya ialah membina keadaan kewangan yang lebih tersusun, jelas dan mampu dikawal dalam jangka panjang.
Dengan sistem yang lebih teratur, anda boleh melihat kedudukan kewangan dengan lebih jelas dan membuat keputusan berdasarkan angka sebenar, bukannya sekadar perasaan tertekan terhadap jumlah hutang.
Artikel ini disediakan untuk tujuan informasi dan pendidikan umum sahaja. Ia tidak merupakan nasihat kewangan, kelulusan pembiayaan atau jaminan bahawa seseorang individu akan layak mendapatkan sesuatu kemudahan kewangan. Terma, kadar, kelayakan dan keputusan pembiayaan adalah tertakluk kepada penilaian serta syarat pihak yang berkaitan.
