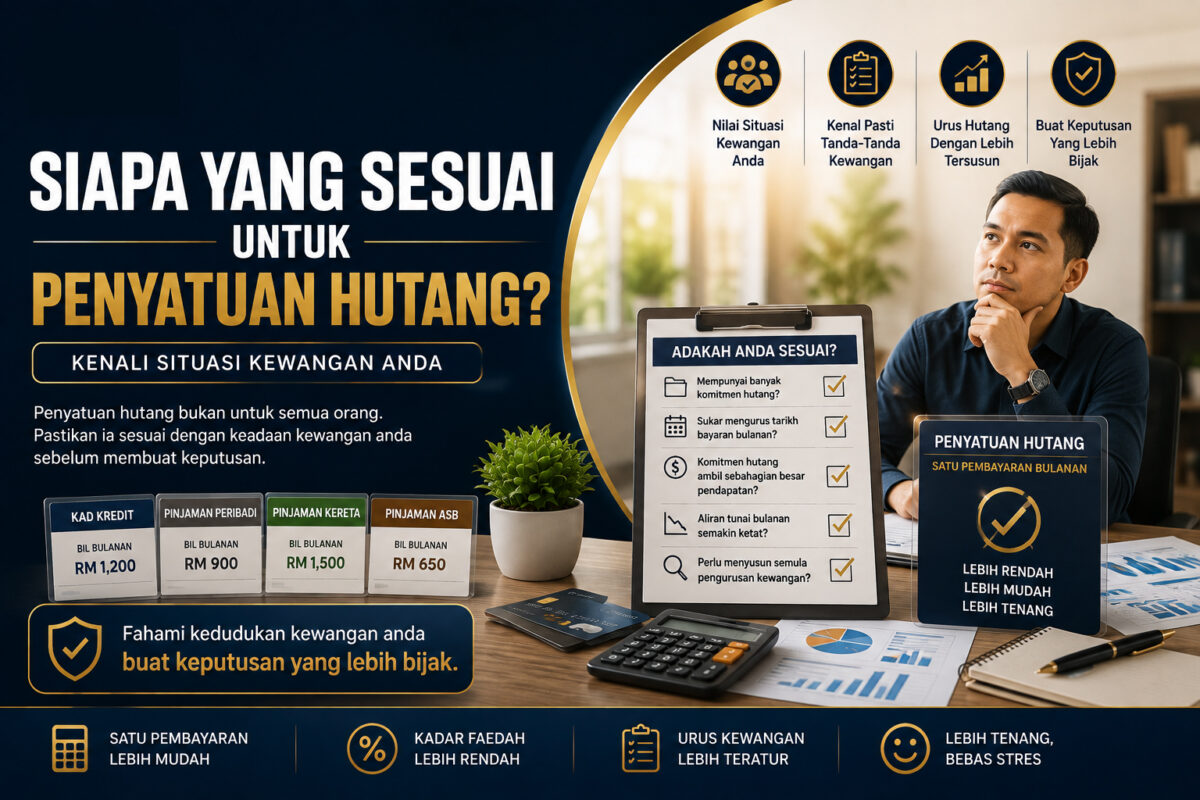
Siapa Yang Sesuai Untuk Penyatuan Hutang?
Tidak semua orang yang mempunyai hutang memerlukan penyatuan hutang. Kenali situasi kewangan yang mungkin menyebabkan seseorang mempertimbangkan pilihan ini, perkara yang perlu dinilai dan langkah yang wajar diambil sebelum membuat sebarang keputusan.
Mempunyai hutang tidak semestinya bermaksud seseorang memerlukan penyatuan hutang. Hutang boleh menjadi sebahagian daripada kehidupan kewangan seseorang, sama ada melalui pinjaman peribadi, kad kredit, pembiayaan kenderaan atau kemudahan pembiayaan yang lain.
Apa yang lebih penting ialah bagaimana semua komitmen tersebut diuruskan. Apabila seseorang mempunyai beberapa bayaran bulanan dengan jumlah, tarikh dan terma yang berbeza, pengurusan kewangan boleh menjadi lebih mencabar.
Dalam situasi tertentu, penyatuan hutang mungkin menjadi salah satu pilihan yang ingin dipertimbangkan. Namun, keputusan tersebut perlu dibuat berdasarkan keadaan kewangan sebenar, bukannya hanya kerana seseorang melihat iklan atau tawaran yang menjanjikan bayaran bulanan lebih rendah.
Soalan yang lebih tepat bukan sekadar “bolehkah saya buat penyatuan hutang?”, tetapi “adakah penyatuan hutang sesuai dengan keadaan kewangan saya?”
Apa Maksud “Sesuai” Untuk Penyatuan Hutang?
Apabila kita bercakap tentang siapa yang sesuai untuk penyatuan hutang, ia tidak bermaksud terdapat satu kategori individu yang pasti layak atau pasti mendapat kelulusan.
Istilah “sesuai” lebih kepada keadaan kewangan seseorang yang mungkin menyebabkan mereka ingin meneroka pilihan untuk menyusun semula atau menggabungkan komitmen tertentu.
Seseorang mungkin mempertimbangkan penyatuan hutang apabila mereka mempunyai beberapa komitmen kewangan dan memerlukan struktur pengurusan yang lebih tersusun, tertakluk kepada kelayakan serta terma pilihan yang tersedia.
Ini bermakna seseorang yang mempunyai hanya satu komitmen hutang mungkin tidak memerlukan penyatuan hutang, manakala seseorang yang mempunyai beberapa komitmen dan menghadapi kesukaran menguruskan bayaran mungkin ingin mendapatkan penilaian lanjut.
Walau bagaimanapun, keadaan setiap individu adalah berbeza. Jumlah pendapatan, perbelanjaan, baki hutang, sejarah pembayaran dan kemampuan kewangan semuanya boleh memainkan peranan dalam menentukan pilihan yang munasabah.
1. Anda Mempunyai Beberapa Komitmen Hutang
Salah satu keadaan yang mungkin menyebabkan seseorang mempertimbangkan penyatuan hutang ialah apabila terdapat beberapa komitmen kewangan pada masa yang sama.
Sebagai contoh, seseorang mungkin mempunyai pinjaman peribadi, baki kad kredit dan kemudahan pembiayaan lain. Setiap satunya mungkin mempunyai tarikh bayaran, kadar dan tempoh yang berbeza.
Walaupun setiap bayaran kelihatan masih boleh dikendalikan secara berasingan, jumlah keseluruhan komitmen boleh menjadi lebih sukar untuk dipantau apabila semuanya dikumpulkan.
Banyak Akaun
Anda mempunyai beberapa kemudahan kredit atau pembiayaan yang perlu dipantau secara berasingan.
“`Banyak Tarikh Bayaran
Setiap komitmen mempunyai tarikh pembayaran dan jumlah ansuran yang berbeza.
“`Dalam keadaan seperti ini, langkah pertama bukan terus mencari pembiayaan baharu. Sebaliknya, senaraikan semua hutang supaya anda dapat melihat gambaran keseluruhan terlebih dahulu.
2. Anda Sukar Mengurus Banyak Bayaran Bulanan
Pengurusan hutang bukan hanya mengenai jumlah wang yang perlu dibayar. Ia juga melibatkan disiplin untuk memastikan setiap pembayaran dibuat pada masa yang ditetapkan.
Apabila terdapat terlalu banyak akaun dan tarikh pembayaran, seseorang mungkin berdepan risiko terlupa, terlepas tarikh atau sukar memantau jumlah yang perlu dibayar.
Dalam keadaan tertentu, penyatuan hutang mungkin dilihat sebagai satu pendekatan untuk menjadikan struktur pembayaran lebih mudah difahami.
Lebih mudah mengurus pembayaran tidak bermaksud hutang menjadi lebih kecil. Jumlah hutang dan kos keseluruhan masih perlu dinilai.
3. Komitmen Hutang Mengambil Sebahagian Besar Pendapatan
Salah satu perkara yang perlu diberi perhatian ialah hubungan antara pendapatan bersih dengan jumlah komitmen hutang bulanan.
Sebagai contoh, seseorang mungkin mempunyai pendapatan bersih RM5,000 sebulan tetapi perlu membayar RM2,500 untuk pelbagai komitmen hutang.
Ini bermakna separuh daripada pendapatan bersih tersebut digunakan untuk membayar hutang, sebelum mengambil kira keperluan seperti makanan, rumah, utiliti, pengangkutan dan perbelanjaan keluarga.
Jangan nilai kemampuan berdasarkan hutang sahaja. Lihat apa yang tinggal selepas semua komitmen dan keperluan asas diambil kira.
Jika ruang kewangan semakin sempit, seseorang mungkin perlu menilai semula struktur komitmen dan mencari pilihan pengurusan kewangan yang lebih sesuai.
4. Aliran Tunai Bulanan Semakin Ketat
Aliran tunai atau cash flow merujuk kepada pergerakan wang masuk dan keluar setiap bulan.
Seseorang boleh mempunyai pendapatan yang kelihatan baik tetapi masih menghadapi masalah aliran tunai jika terlalu banyak wang perlu digunakan untuk pembayaran hutang dan komitmen tetap.
Antara tanda yang boleh diperhatikan ialah:
- Wang cepat habis selepas menerima gaji.
- Perlu menggunakan kad kredit untuk menampung perbelanjaan asas.
- Sukar menyediakan simpanan kecemasan.
- Terpaksa menangguhkan pembayaran tertentu sehingga menerima pendapatan seterusnya.
- Sentiasa berasa tertekan apabila tarikh bayaran semakin hampir.
Tanda-tanda ini tidak semestinya bermaksud seseorang perlu melakukan penyatuan hutang. Namun, ia merupakan isyarat bahawa kedudukan kewangan perlu dinilai dengan lebih serius.
5. Anda Mahu Menyusun Semula Cara Mengurus Hutang
Ada individu yang tidak semestinya menghadapi masalah pembayaran, tetapi mahu mendapatkan struktur kewangan yang lebih mudah untuk dipantau.
Mereka mungkin mempunyai beberapa komitmen yang semuanya dibayar mengikut jadual, tetapi masih merasakan pengurusan tersebut terlalu kompleks.
Dalam keadaan seperti ini, penyatuan hutang mungkin menjadi salah satu pilihan yang ingin diterokai.
Fokusnya bukan semata-mata untuk mendapatkan “loan baharu”, tetapi memahami sama ada terdapat struktur yang lebih sesuai untuk keadaan kewangan semasa.
6. Anda Mahu Memahami Kedudukan Kewangan Dengan Lebih Jelas
Kadangkala masalah hutang bermula kerana seseorang tidak mempunyai gambaran lengkap tentang jumlah komitmen mereka.
Mereka mungkin mengetahui bayaran setiap bulan, tetapi tidak mengetahui jumlah keseluruhan baki hutang, kadar, tempoh dan kos yang masih perlu dibayar.
-
“`
- Nama institusi kewangan.
- Jenis pinjaman atau kemudahan kredit.
- Baki hutang semasa.
- Ansuran bulanan.
- Kadar yang dikenakan.
- Baki tempoh pembayaran.
- Tarikh pembayaran bulanan. “`
Dengan maklumat ini, anda boleh melihat kedudukan kewangan dengan lebih objektif sebelum mempertimbangkan apa-apa penyelesaian.
Siapa Yang Mungkin Tidak Sesuai Untuk Penyatuan Hutang?
Sama penting dengan memahami siapa yang mungkin sesuai ialah memahami keadaan yang mungkin menyebabkan penyatuan hutang bukan pilihan terbaik.
Anda Sebenarnya Mampu Mengurus Semua Hutang Dengan Baik
Jika semua pembayaran dibuat tepat pada masa, jumlah hutang masih terkawal dan aliran tunai berada dalam keadaan sihat, mungkin tiada keperluan untuk mengubah struktur kewangan.
Anda Akan Terus Mengambil Hutang Baharu
Penyatuan hutang tidak banyak membantu jika seseorang menggabungkan hutang sedia ada tetapi kemudian menggunakan semula kad kredit atau mengambil pembiayaan baharu tanpa kawalan.
Anda Tidak Memahami Kos Keseluruhan
Jika keputusan dibuat hanya berdasarkan ansuran bulanan tanpa melihat kadar, tempoh dan jumlah bayaran keseluruhan, risiko membuat keputusan yang tidak sesuai menjadi lebih tinggi.
Penyatuan Hutang Bukan Bermaksud Hutang Hilang
Ini ialah salah satu salah faham paling biasa mengenai penyatuan hutang.
Penyatuan hutang bertujuan menyusun atau menggabungkan komitmen tertentu. Ia tidak bermaksud jumlah hutang seseorang akan dihapuskan.
Jika seseorang mempunyai beberapa hutang berjumlah RM50,000, jumlah tersebut tidak secara automatik menjadi RM30,000 hanya kerana ia disusun semula atau digabungkan.
Apa yang mungkin berubah ialah struktur pembayaran, tempoh, kadar atau cara komitmen tersebut diuruskan, bergantung kepada pilihan yang tersedia.
Perkara Yang Perlu Dinilai Sebelum Membuat Keputusan
Jika anda merasakan situasi anda mungkin sesuai untuk penyatuan hutang, jangan terus membuat permohonan. Mulakan dengan penilaian asas.
Kira Jumlah Semua Hutang
Jangan hanya kira bayaran bulanan. Ketahui baki hutang sebenar bagi setiap komitmen.
Kira Jumlah Komitmen Bulanan
Campurkan semua ansuran untuk mengetahui berapa banyak pendapatan digunakan untuk membayar hutang.
Semak Pendapatan Bersih
Gunakan jumlah pendapatan selepas potongan, bukan jumlah gaji kasar.
Senaraikan Perbelanjaan Asas
Ambil kira rumah, makanan, utiliti, pengangkutan, pendidikan dan keperluan keluarga.
Bandingkan Pilihan Yang Ada
Jangan menganggap satu penyelesaian pasti lebih baik. Bandingkan terma, kos dan kesesuaian dengan keadaan anda.
Soalan Mudah Untuk Menilai Situasi Anda
Sebelum mendapatkan sebarang penyelesaian, cuba jawab beberapa soalan asas berikut dengan jujur.
-
“`
- Adakah saya mempunyai lebih daripada satu komitmen hutang?
- Adakah jumlah bayaran hutang mengambil sebahagian besar pendapatan saya?
- Adakah saya sukar mengurus banyak tarikh pembayaran?
- Adakah aliran tunai bulanan saya semakin ketat?
- Adakah saya terpaksa menggunakan kredit untuk menampung perbelanjaan asas?
- Adakah saya tahu jumlah keseluruhan hutang yang masih perlu dibayar?
- Adakah saya benar-benar memahami kos sesuatu penyelesaian sebelum mempertimbangkannya? “`
Jika anda menjawab “ya” kepada beberapa soalan tersebut, itu mungkin menjadi sebab yang munasabah untuk anda membuat penilaian kewangan yang lebih terperinci.
Namun, ia bukan bermaksud anda secara automatik sesuai atau layak mendapatkan penyatuan hutang.
Penyatuan Hutang vs Terus Mengurus Hutang Sedia Ada
Tidak semua situasi memerlukan penyatuan. Perbandingan berikut membantu melihat perbezaan secara lebih umum.
| Situasi | Apa Yang Mungkin Dipertimbangkan |
|---|---|
| Hutang sedikit dan terkawal | Teruskan pengurusan hutang dengan disiplin dan pemantauan. |
| Banyak komitmen | Nilai sama ada struktur penyatuan atau pendekatan lain boleh membantu. |
| Aliran tunai sangat ketat | Semak keseluruhan bajet dan pertimbangkan bantuan pengurusan kewangan yang sesuai. |
| Pembayaran sudah bermasalah | Hubungi institusi kewangan dan dapatkan bantuan yang berkaitan secepat mungkin. |
| Hutang semakin bertambah | Fokus kepada punca masalah dan kawalan perbelanjaan, bukan sekadar menukar struktur hutang. |
Bagaimana Rekod Kredit Berkait Dengan Situasi Hutang?
Apabila mempertimbangkan pembiayaan atau penyelesaian tertentu, seseorang juga perlu memahami kepentingan rekod kredit.
Sejarah pembayaran, jumlah komitmen dan kemudahan kredit yang dimiliki boleh menjadi sebahagian daripada gambaran kewangan seseorang.
Oleh itu, jangan hanya melihat jumlah pendapatan. Kedudukan kredit dan sejarah pembayaran juga merupakan perkara yang wajar difahami.
Jika anda ingin mengetahui lebih lanjut mengenai CCRIS dan CTOS sebelum membuat permohonan, rujuk artikel ARC berkaitan **CCRIS & CTOS** dalam cluster panduan kewangan kami.
Jangan Kejar Bayaran Bulanan Rendah Semata-Mata
Salah satu kesilapan yang biasa dilakukan apabila mencari penyelesaian hutang ialah memberi terlalu banyak perhatian kepada jumlah ansuran bulanan.
Contohnya, bayaran bulanan mungkin kelihatan lebih rendah selepas tempoh pembayaran dipanjangkan.
Tetapi jika tempoh tersebut menjadi jauh lebih panjang, jumlah keseluruhan yang dibayar mungkin berbeza.
Bayaran bulanan ialah satu angka. Kos keseluruhan ialah gambaran sebenar yang perlu difahami.
Sebelum menerima sesuatu tawaran, minta penjelasan mengenai jumlah pembiayaan, kadar, tempoh, ansuran dan jumlah keseluruhan bayaran.
Bila Anda Patut Mendapatkan Bantuan?
Jika anda mula merasakan hutang memberi tekanan yang ketara terhadap kehidupan harian, jangan tunggu sehingga keadaan menjadi lebih serius.
Antara situasi yang wajar diberi perhatian termasuk:
- Anda mula terlepas pembayaran.
- Anda menggunakan hutang baharu untuk membayar hutang lama.
- Anda tidak lagi mempunyai ruang untuk perbelanjaan asas.
- Anda tidak tahu jumlah sebenar hutang yang dimiliki.
- Anda menerima banyak notis atau panggilan berkaitan pembayaran.
- Tekanan hutang mula menjejaskan kehidupan harian dan keluarga.
Dalam keadaan tertentu, anda boleh menghubungi institusi kewangan masing-masing untuk mengetahui pilihan bantuan yang mungkin tersedia.
Anda juga boleh mendapatkan maklumat daripada organisasi yang berkaitan dengan pengurusan kewangan dan hutang seperti Agensi Kaunseling dan Pengurusan Kredit (AKPK), bergantung kepada keadaan individu.
Fahami Situasi Anda Sebelum Membuat Keputusan.
Setiap individu mempunyai keadaan kewangan yang berbeza. Jika anda mempunyai beberapa komitmen dan ingin memahami kedudukan kewangan dengan lebih jelas, langkah pertama ialah mendapatkan gambaran yang lengkap mengenai situasi anda.
Soalan Lazim Mengenai Siapa Yang Sesuai Untuk Penyatuan Hutang
Adakah semua orang yang mempunyai hutang sesuai untuk penyatuan hutang?
Tidak. Penyatuan hutang bukan penyelesaian yang sesuai untuk semua orang. Kesesuaian bergantung kepada jumlah hutang, pendapatan, komitmen bulanan, rekod pembayaran dan keadaan kewangan keseluruhan.
Bagaimana saya tahu jika komitmen hutang saya terlalu tinggi?
Mulakan dengan membandingkan jumlah komitmen hutang bulanan dengan pendapatan bersih serta perbelanjaan asas. Jika sebahagian besar pendapatan digunakan untuk hutang dan anda mempunyai sedikit ruang untuk keperluan lain, kedudukan tersebut wajar dinilai dengan lebih teliti.
Adakah penyatuan hutang menjamin bayaran bulanan lebih rendah?
Tidak. Bayaran bergantung kepada struktur pembiayaan, jumlah, kadar dan tempoh. Bayaran bulanan yang lebih rendah juga tidak semestinya bermaksud jumlah kos keseluruhan lebih rendah.
Adakah saya perlu mempunyai banyak hutang sebelum mempertimbangkan penyatuan?
Tidak semestinya. Namun, konsep penyatuan biasanya lebih relevan apabila seseorang mempunyai beberapa komitmen yang ingin disusun atau diurus dengan lebih teratur.
Adakah penyatuan hutang bermaksud hutang saya dihapuskan?
Tidak. Hutang tetap perlu dibayar mengikut terma yang berkaitan. Penyatuan lebih kepada penyusunan atau penggabungan komitmen tertentu.
Apa yang perlu saya buat jika sudah sukar membayar hutang?
Jangan abaikan keadaan tersebut. Hubungi institusi kewangan yang berkaitan untuk memahami pilihan bantuan yang tersedia dan pertimbangkan mendapatkan nasihat pengurusan hutang daripada pihak yang sesuai.
Kesimpulan: Adakah Penyatuan Hutang Sesuai Untuk Anda?
Jawapannya bergantung kepada keadaan kewangan anda.
Jika anda mempunyai beberapa komitmen hutang, sukar mengurus banyak pembayaran, mengalami tekanan terhadap aliran tunai atau mahu mendapatkan struktur kewangan yang lebih mudah dipantau, anda mungkin ingin meneroka pilihan penyatuan hutang.
Namun, jangan membuat keputusan hanya kerana melihat jumlah ansuran bulanan yang kelihatan lebih rendah.
Fahami jumlah hutang, kadar, tempoh pembayaran, jumlah keseluruhan kos dan kesan jangka panjang terhadap kedudukan kewangan anda.
Penyatuan hutang bukan tentang mencari jalan paling cepat untuk menghapuskan tekanan kewangan. Ia tentang memahami kedudukan kewangan dan memilih pendekatan yang lebih teratur berdasarkan keadaan sebenar.
Jika anda masih tidak pasti sama ada penyatuan hutang sesuai untuk keadaan anda, mendapatkan penerangan dan penilaian sebelum membuat keputusan boleh membantu anda memahami pilihan yang ada dengan lebih jelas.
Artikel ini disediakan untuk tujuan informasi dan pendidikan umum sahaja. Ia tidak merupakan nasihat kewangan, kelulusan pembiayaan atau jaminan bahawa seseorang individu akan layak mendapatkan sesuatu kemudahan kewangan. Kelayakan, kadar, tempoh, kos, terma dan keputusan pembiayaan adalah tertakluk kepada penilaian serta syarat pihak yang berkaitan.
