Kelebihan & Kekurangan Penyatuan Hutang
Ketahui kelebihan dan kekurangan penyatuan hutang, perkara yang perlu dibandingkan, risiko yang mungkin berlaku serta faktor penting yang perlu dipertimbangkan sebelum memilih sesuatu penyelesaian kewangan.
Apabila seseorang mempunyai beberapa komitmen kewangan pada masa yang sama, pengurusan bayaran bulanan boleh menjadi semakin mencabar. Pinjaman peribadi, kad kredit, pembiayaan kenderaan dan kemudahan kredit lain mungkin mempunyai jumlah bayaran, tarikh pembayaran serta terma yang berbeza.
Keadaan ini boleh menyebabkan seseorang berasa sukar untuk mendapatkan gambaran yang jelas tentang kedudukan kewangan sebenar. Dalam situasi tertentu, penyatuan hutang mungkin menjadi salah satu pilihan yang ingin dipertimbangkan.
Walau bagaimanapun, sebelum membuat sebarang keputusan, seseorang perlu memahami bukan sahaja manfaatnya tetapi juga risiko dan kekurangannya.
Penyatuan hutang bukan bermaksud hutang hilang. Ia ialah satu pendekatan untuk menyusun semula atau menggabungkan komitmen tertentu berdasarkan struktur dan terma yang dipersetujui.
Apa Yang Akan Anda Pelajari?
Artikel ini memberi fokus khusus kepada kelebihan dan kekurangan penyatuan hutang supaya pembaca dapat menilai sesuatu pilihan dengan lebih menyeluruh.
Kelebihan Penyatuan Hutang
Memahami bagaimana penyatuan hutang mungkin membantu dari sudut pengurusan komitmen dan aliran tunai.
Kekurangan & Risiko
Menilai perkara yang boleh menjadi kurang sesuai, termasuk tempoh, kos dan risiko hutang berulang.
Perkara Yang Perlu Dibandingkan
Menilai pilihan berdasarkan jumlah keseluruhan, bukan hanya melihat bayaran bulanan.
Kelebihan & Kekurangan Secara Ringkas
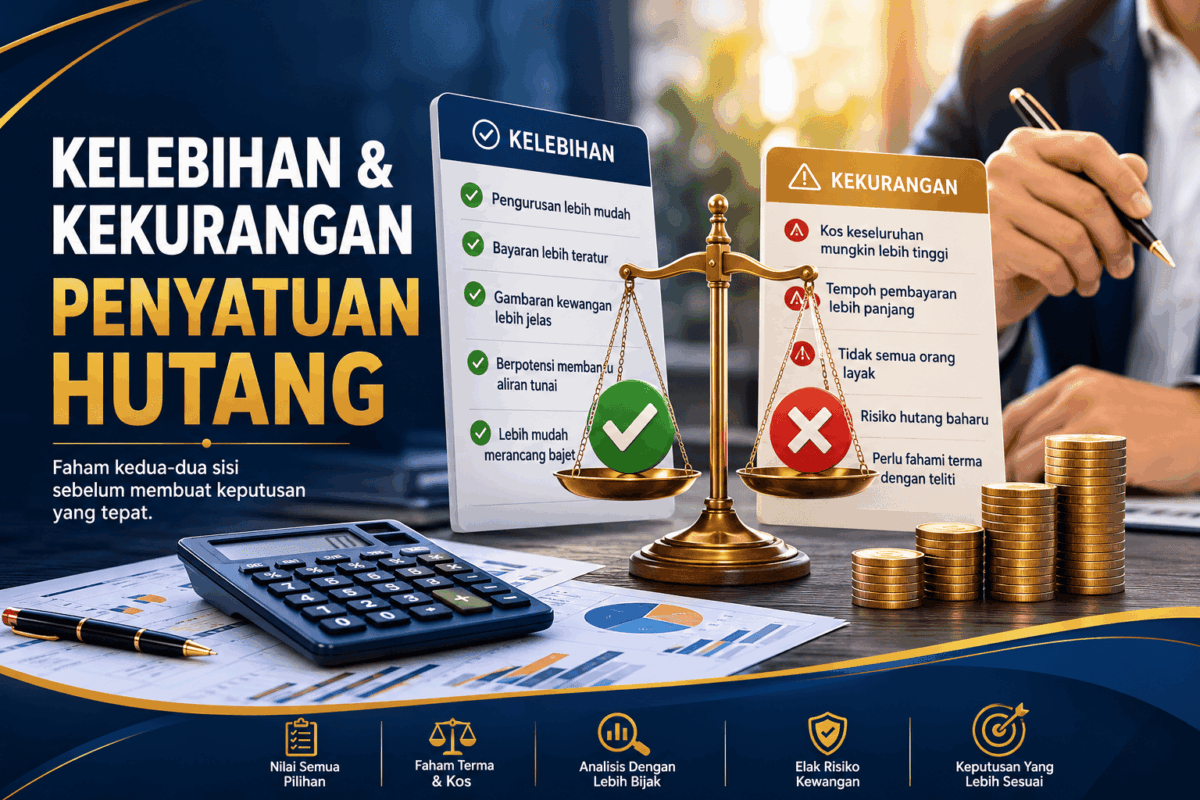
Secara umum, penyatuan hutang mempunyai potensi manfaat dari sudut pengurusan tetapi pada masa yang sama mempunyai perkara yang perlu diberi perhatian.
Kelebihan
- Komitmen boleh menjadi lebih mudah untuk dipantau.
- Struktur pembayaran mungkin menjadi lebih teratur.
- Gambaran keseluruhan hutang boleh menjadi lebih jelas.
- Dalam keadaan tertentu, aliran tunai bulanan mungkin menjadi lebih mudah diurus.
- Lebih mudah merancang bajet apabila komitmen tersusun.
Kekurangan
- Jumlah kos keseluruhan tidak semestinya lebih rendah.
- Tempoh pembayaran mungkin menjadi lebih panjang.
- Tidak semua individu akan memenuhi syarat kelayakan.
- Risiko mengambil hutang baharu masih wujud.
- Struktur baharu perlu difahami sebelum dipersetujui.
Kelebihan #1: Lebih Mudah Mengurus Banyak Komitmen
Salah satu sebab utama seseorang mempertimbangkan penyatuan hutang ialah kerana terlalu banyak komitmen perlu dipantau pada masa yang sama.
Bayangkan seseorang mempunyai beberapa pembayaran bulanan dengan tarikh yang berbeza. Setiap pembayaran perlu dipantau supaya tidak terlepas daripada tarikh yang ditetapkan.
Apabila komitmen menjadi terlalu banyak, seseorang mungkin mengalami kesukaran untuk mendapatkan gambaran yang jelas tentang jumlah sebenar yang perlu dibayar setiap bulan.
Struktur kewangan yang lebih mudah difahami boleh membantu seseorang memantau komitmen dengan lebih teratur.
Dalam keadaan tertentu, penyatuan hutang boleh membantu menyusun beberapa komitmen kepada struktur pembayaran yang lebih mudah dipantau.
Namun, sama ada ia benar-benar lebih sesuai atau tidak tetap bergantung kepada jumlah hutang, pendapatan, kos pembiayaan dan terma yang ditawarkan.
Kelebihan #2: Membantu Mendapatkan Gambaran Kewangan Yang Lebih Jelas
Salah satu masalah yang sering berlaku apabila seseorang mempunyai banyak hutang ialah mereka melihat setiap komitmen secara berasingan.
Contohnya, satu pinjaman mungkin kelihatan kecil. Satu kad kredit mungkin kelihatan masih terkawal. Satu lagi pembiayaan pula mungkin mempunyai bayaran yang tidak terlalu besar.
Tetapi apabila semua komitmen dikumpulkan, jumlah keseluruhan mungkin memberikan gambaran yang sangat berbeza.
Jangan lihat satu hutang sahaja. Lihat keseluruhan komitmen berbanding pendapatan dan perbelanjaan bulanan.
Penyatuan hutang boleh menjadi satu peluang untuk menyusun semula maklumat kewangan dan melihat jumlah komitmen secara keseluruhan.
Ini boleh membantu seseorang membuat bajet dengan lebih teratur dan mengenal pasti bahagian kewangan yang memerlukan perhatian.
Kelebihan #3: Berpotensi Membantu Aliran Tunai Bulanan
Dalam sesetengah keadaan, struktur pembiayaan baharu mungkin menghasilkan bayaran bulanan yang berbeza daripada jumlah komitmen asal.
Ini boleh memberikan ruang tertentu dalam aliran tunai bulanan sekiranya struktur baharu benar-benar sesuai dengan kemampuan individu.
Namun, perkara ini perlu difahami dengan berhati-hati. Bayaran bulanan yang lebih rendah tidak semestinya bermaksud seseorang mendapat kos keseluruhan yang lebih rendah.
Bayaran bulanan hanyalah satu bahagian daripada keseluruhan keputusan kewangan.
Tempoh pembayaran, kadar, jumlah pembiayaan dan kos berkaitan perlu dilihat bersama-sama.
Kelebihan #4: Lebih Mudah Membina Bajet Bulanan
Bajet yang baik memerlukan seseorang mengetahui dengan jelas berapa jumlah pendapatan yang diterima dan berapa jumlah wang yang perlu diperuntukkan untuk komitmen.
Apabila seseorang mempunyai banyak bayaran hutang, proses membina bajet boleh menjadi lebih rumit.
Struktur pembayaran yang lebih tersusun boleh membantu seseorang merancang bahagian pendapatan yang perlu digunakan untuk komitmen kewangan.
Ini tidak bermaksud masalah kewangan selesai secara automatik. Sebaliknya, ia boleh menjadi sebahagian daripada usaha mengurus kewangan dengan lebih sistematik.
Kelebihan #5: Membantu Menilai Semula Kedudukan Kewangan
Proses mempertimbangkan penyatuan hutang sebenarnya boleh menjadi peluang untuk seseorang berhenti seketika dan menilai keadaan kewangan mereka secara menyeluruh.
Seseorang boleh menyenaraikan semua hutang, pendapatan, perbelanjaan asas dan komitmen bulanan.
Daripada maklumat tersebut, mereka boleh melihat sama ada masalah utama datang daripada jumlah hutang, bayaran bulanan, kadar, perbelanjaan atau gabungan beberapa faktor.
Penilaian ini penting kerana penyatuan hutang tidak akan menyelesaikan masalah sekiranya punca utama ialah perbelanjaan yang tidak terkawal.
Kekurangan #1: Jumlah Kos Keseluruhan Mungkin Tidak Lebih Rendah
Ini antara perkara paling penting apabila membincangkan kelebihan dan kekurangan penyatuan hutang.
Ramai orang tertarik apabila melihat kemungkinan bayaran bulanan yang lebih rendah.
Tetapi angka tersebut sahaja tidak mencukupi untuk menentukan sama ada sesuatu pilihan benar-benar lebih baik.
Sebagai contoh, tempoh pembayaran yang lebih panjang boleh menyebabkan seseorang membuat pembayaran untuk tempoh yang lebih lama.
Oleh itu, jumlah keseluruhan yang dibayar sepanjang tempoh pembiayaan perlu dibandingkan.
Jangan membuat keputusan berdasarkan ansuran bulanan sahaja. Semak jumlah pembiayaan, kadar, tempoh dan jumlah keseluruhan pembayaran.
Kekurangan #2: Tempoh Pembayaran Mungkin Menjadi Lebih Panjang
Salah satu cara bayaran bulanan boleh berubah ialah melalui perubahan tempoh pembayaran.
Apabila tempoh dipanjangkan, jumlah bayaran setiap bulan mungkin kelihatan lebih mudah diurus.
Tetapi seseorang perlu memahami kesan jangka panjangnya.
Tempoh yang lebih panjang bermaksud komitmen tersebut mungkin berterusan untuk tempoh yang lebih lama.
Oleh itu, persoalan yang perlu ditanya bukan hanya:
“Berapa saya perlu bayar setiap bulan?”
Tetapi juga:
“Berapa lama saya perlu membayar dan berapakah jumlah keseluruhan yang akan saya bayar?”
Kekurangan #3: Tidak Semua Orang Layak
Penyatuan hutang bukan sesuatu yang secara automatik tersedia kepada semua individu.
Sebarang permohonan pembiayaan atau penyelesaian kewangan tertakluk kepada syarat dan penilaian pihak berkaitan.
Faktor seperti pendapatan, komitmen sedia ada, rekod pembayaran, jumlah hutang dan keadaan kewangan keseluruhan boleh menjadi antara perkara yang dinilai.
Oleh itu, seseorang tidak sepatutnya menganggap bahawa permohonan tertentu pasti diluluskan.
Kekurangan #4: Hutang Baharu Boleh Berlaku Selepas Penyatuan
Penyatuan hutang hanya menangani struktur komitmen tertentu. Ia tidak secara automatik mengubah tabiat perbelanjaan seseorang.
Ini merupakan perkara yang sangat penting.
Jika seseorang menggabungkan komitmen tetapi selepas itu kembali menggunakan kad kredit secara berlebihan atau mengambil pembiayaan baharu tanpa kawalan, jumlah hutang boleh meningkat semula.
Penyusunan hutang perlu disertai disiplin kewangan supaya masalah yang sama tidak berulang.
Oleh sebab itu, selepas sesuatu struktur kewangan baharu dibuat, seseorang masih perlu mengawal perbelanjaan, membina bajet dan memantau komitmen secara berkala.
Kekurangan #5: Terma Baharu Perlu Difahami Dengan Teliti
Setiap penyelesaian kewangan mempunyai terma dan syaratnya sendiri.
Jangan membuat keputusan hanya kerana sesuatu tawaran kelihatan mudah atau kerana bayaran bulanannya kelihatan lebih rendah.
Perkara yang perlu diperhatikan termasuk:
- Jumlah pembiayaan yang sebenar.
- Kadar atau kos pembiayaan.
- Tempoh pembayaran.
- Jumlah bayaran keseluruhan.
- Caj atau kos berkaitan.
- Syarat penyelesaian atau penamatan.
- Kesan terhadap kedudukan kewangan jangka panjang.
Apa Yang Perlu Dibandingkan Sebelum Membuat Keputusan?
Cara paling mudah untuk menilai sesuatu pilihan ialah dengan membandingkan keadaan sebelum dan selepas secara menyeluruh.
| Perkara | Apa Yang Perlu Dinilai |
|---|---|
| Bayaran bulanan | Adakah jumlah tersebut benar-benar sesuai dengan kemampuan bulanan? |
| Kadar | Apakah kadar atau kos pembiayaan yang dikenakan? |
| Tempoh | Berapa lama komitmen baharu akan berlangsung? |
| Jumlah keseluruhan | Berapakah jumlah keseluruhan yang perlu dibayar? |
| Risiko | Apakah risiko sekiranya keadaan kewangan berubah? |
| Kesesuaian | Adakah pilihan tersebut benar-benar sesuai dengan kemampuan dan objektif kewangan? |
7 Perkara Yang Perlu Anda Semak Dahulu
Sebelum mempertimbangkan sebarang penyelesaian penyatuan hutang, ambil masa untuk menyusun maklumat kewangan anda.
Senaraikan Semua Hutang
Catat setiap pinjaman, kad kredit dan komitmen kewangan bersama baki serta bayaran bulanan.
Kira Jumlah Komitmen
Campurkan semua bayaran hutang supaya anda mengetahui jumlah sebenar komitmen bulanan.
Semak Pendapatan Bersih
Gunakan jumlah pendapatan selepas potongan untuk memahami kemampuan sebenar.
Kira Perbelanjaan Asas
Jangan lupa makanan, rumah, utiliti, pengangkutan, pendidikan dan keperluan keluarga.
Semak Rekod Kredit
Fahami kedudukan pembiayaan dan sejarah pembayaran sebelum membuat sebarang permohonan.
Bandingkan Jumlah Keseluruhan
Jangan membandingkan bayaran bulanan sahaja. Lihat keseluruhan kos sepanjang tempoh.
Fahami Risiko
Pertimbangkan apa yang akan berlaku sekiranya pendapatan berubah atau komitmen meningkat.
Siapa Yang Mungkin Mendapat Manfaat Daripada Struktur Yang Lebih Tersusun?
Tiada satu penyelesaian yang sesuai untuk semua orang. Namun, seseorang mungkin ingin mendapatkan penilaian sekiranya mereka menghadapi keadaan seperti berikut.
- Mempunyai terlalu banyak komitmen kewangan untuk dipantau.
- Mengalami kesukaran mengurus beberapa bayaran bulanan.
- Mahu mendapatkan gambaran lebih jelas mengenai keseluruhan hutang.
- Mahu menilai pilihan untuk menyusun semula komitmen.
- Memerlukan pendekatan bajet yang lebih teratur.
Walau bagaimanapun, keadaan setiap individu berbeza. Apa yang sesuai untuk seorang individu mungkin tidak sesuai untuk individu yang lain.
Bila Penyatuan Hutang Mungkin Bukan Pilihan Yang Sesuai?
Penting untuk memahami bahawa penyatuan hutang bukan semestinya jawapan kepada setiap masalah kewangan.
Jika masalah utama datang daripada perbelanjaan yang jauh melebihi pendapatan, penyatuan hutang sahaja mungkin tidak menyelesaikan puncanya.
Begitu juga jika seseorang terus mengambil hutang baharu selepas komitmen lama disusun semula.
Sebelum menyusun hutang, kenal pasti dahulu mengapa hutang meningkat. Penyelesaian yang baik perlu mengambil kira punca dan bukan hanya jumlah bayaran.
Adakah Penyatuan Hutang Satu-Satunya Pilihan?
Tidak.
Bergantung kepada keadaan kewangan seseorang, terdapat pelbagai pendekatan yang mungkin perlu dipertimbangkan.
Dalam keadaan tertentu, seseorang mungkin perlu berbincang terus dengan institusi kewangan berkaitan untuk memahami pilihan yang tersedia.
Jika menghadapi masalah pembayaran hutang yang serius, seseorang juga boleh mendapatkan maklumat dan bantuan daripada organisasi berkaitan seperti Agensi Kaunseling dan Pengurusan Kredit (AKPK), bergantung kepada kelayakan dan keadaan masing-masing.
Perkara paling penting ialah jangan mengabaikan masalah kewangan dan jangan menunggu sehingga keadaan menjadi lebih sukar untuk diurus.
Kesilapan Yang Sering Berlaku Apabila Mengurus Hutang
Hanya Melihat Ansuran Bulanan
Ini antara kesilapan yang paling biasa. Ansuran yang lebih rendah mungkin kelihatan menarik, tetapi tempoh yang lebih panjang boleh mengubah jumlah keseluruhan bayaran.
Tidak Mengira Semua Hutang
Seseorang kadangkala hanya mengambil kira pinjaman utama tetapi terlupa kad kredit, pembiayaan kecil atau komitmen lain.
Mengambil Hutang Baharu Selepas Penyatuan
Jika tabiat kewangan tidak berubah, penyatuan hutang boleh menjadi sekadar perubahan struktur tanpa menyelesaikan masalah asas.
Tidak Membaca Terma Dengan Teliti
Semua terma, kadar, caj dan tempoh perlu difahami sebelum sesuatu keputusan dibuat.
Membuat Keputusan Kerana Tertekan
Keadaan kewangan yang tertekan boleh menyebabkan seseorang membuat keputusan terlalu cepat. Sebaiknya, kumpulkan maklumat terlebih dahulu dan bandingkan pilihan secara rasional.
Cara Menilai Sama Ada Sesuatu Pilihan Sesuai Untuk Anda
Salah satu pendekatan terbaik ialah melihat keputusan daripada empat sudut utama.
Kemampuan
Adakah bayaran tersebut selari dengan pendapatan dan perbelanjaan sebenar setiap bulan?
Kos
Berapakah jumlah keseluruhan yang perlu dibayar sepanjang tempoh?
Tempoh
Adakah tempoh baharu membantu atau menyebabkan komitmen berpanjangan?
Risiko
Apakah kesannya sekiranya pendapatan berubah atau berlaku kecemasan kewangan?
Fahami Kelebihan & Kekurangan Sebelum Membuat Keputusan.
Setiap keadaan kewangan adalah berbeza. ARC membantu pelanggan memahami kedudukan kewangan dan pilihan yang mungkin tersedia supaya keputusan dapat dibuat dengan maklumat yang lebih jelas.
Soalan Lazim Mengenai Kelebihan & Kekurangan Penyatuan Hutang
Apakah kelebihan utama penyatuan hutang?
Antara kelebihan yang mungkin ialah pengurusan komitmen yang lebih mudah, struktur pembayaran yang lebih tersusun dan gambaran kewangan yang lebih jelas. Kesan sebenar bergantung kepada keadaan dan terma penyelesaian.
Apakah kekurangan penyatuan hutang?
Antara perkara yang perlu diberi perhatian ialah jumlah kos keseluruhan mungkin tidak lebih rendah, tempoh pembayaran mungkin lebih panjang dan tidak semua orang memenuhi syarat kelayakan.
Adakah penyatuan hutang boleh mengurangkan bayaran bulanan?
Dalam keadaan tertentu, struktur baharu mungkin menghasilkan bayaran bulanan yang berbeza. Namun, bayaran lebih rendah tidak semestinya bermaksud jumlah keseluruhan kos lebih rendah.
Adakah penyatuan hutang menghapuskan hutang?
Tidak. Penyatuan hutang tidak bermaksud hutang dihapuskan. Ia ialah pendekatan untuk menyusun atau menggabungkan komitmen tertentu berdasarkan terma yang berkaitan.
Adakah semua orang layak untuk penyatuan hutang?
Tidak semestinya. Kelayakan bergantung kepada penilaian pihak yang berkaitan serta keadaan kewangan individu.
Apa yang perlu dibandingkan sebelum memilih penyelesaian?
Bandingkan jumlah pembiayaan, kadar, bayaran bulanan, tempoh, jumlah keseluruhan pembayaran, caj berkaitan serta kesesuaian dengan kemampuan kewangan.
Adakah saya perlu mendapatkan nasihat sebelum membuat keputusan?
Jika keadaan kewangan kompleks atau sukar difahami, mendapatkan penjelasan daripada pihak yang berkaitan boleh membantu seseorang memahami pilihan dan kesannya sebelum membuat keputusan.
Kesimpulan: Fahami Kedua-Dua Sisi Sebelum Membuat Keputusan
Memahami kelebihan dan kekurangan penyatuan hutang adalah penting sebelum seseorang mempertimbangkan sesuatu penyelesaian kewangan.
Dari sudut positif, penyatuan hutang mungkin membantu menyusun beberapa komitmen, memudahkan pemantauan pembayaran dan memberikan gambaran kewangan yang lebih jelas.
Namun, terdapat juga perkara yang perlu diberi perhatian. Jumlah kos keseluruhan mungkin tidak lebih rendah, tempoh pembayaran mungkin menjadi lebih panjang dan kelayakan bergantung kepada keadaan individu serta pihak yang menawarkan kemudahan berkaitan.
Paling penting, seseorang tidak sepatutnya membuat keputusan hanya kerana melihat angka bayaran bulanan yang lebih rendah.
Keputusan kewangan yang baik bukan sekadar mencari bayaran paling rendah. Ia adalah tentang memahami keseluruhan kos, tempoh, risiko dan kemampuan sebenar.
Jika anda sedang mempertimbangkan penyatuan hutang, mulakan dengan memahami kedudukan kewangan sendiri. Senaraikan semua komitmen, kira jumlah bayaran bulanan, semak pendapatan dan perbelanjaan serta bandingkan pilihan yang tersedia dengan teliti.
Dengan maklumat yang lengkap, anda boleh menilai sesuatu pilihan dengan lebih rasional dan mengelakkan keputusan yang dibuat hanya kerana tekanan kewangan sementara.
Artikel ini disediakan untuk tujuan informasi dan pendidikan umum sahaja. Ia tidak merupakan nasihat kewangan, kelulusan pembiayaan atau jaminan bahawa seseorang individu akan layak mendapatkan sesuatu kemudahan kewangan. Terma, kadar, kelayakan, kos dan keputusan pembiayaan adalah tertakluk kepada penilaian serta syarat pihak yang berkaitan.
