Penyatuan Hutang: Apa Itu & Bagaimana Ia Berfungsi?
Panduan lengkap memahami penyatuan hutang, cara ia berfungsi, siapa yang mungkin mempertimbangkannya, kelebihan, risiko, kos, CCRIS serta perkara penting yang perlu dinilai sebelum membuat sebarang keputusan kewangan.
Mengurus kewangan peribadi bukan sekadar memastikan terdapat wang yang mencukupi pada penghujung bulan. Ia juga melibatkan bagaimana seseorang mengurus pendapatan, perbelanjaan, simpanan, komitmen pembiayaan dan hutang secara keseluruhan.
Apabila seseorang mempunyai satu sahaja komitmen pembiayaan, pengurusannya mungkin kelihatan agak mudah. Namun keadaan boleh menjadi lebih kompleks apabila terdapat beberapa pinjaman, baki kad kredit atau kemudahan pembiayaan yang perlu dibayar pada masa yang sama.
Setiap komitmen mungkin mempunyai jumlah bayaran, tarikh pembayaran, kadar dan tempoh yang berbeza. Apabila semua perkara ini perlu dipantau serentak, seseorang boleh berasa sukar untuk mendapatkan gambaran sebenar mengenai kedudukan kewangan mereka.
Dalam keadaan tertentu, seseorang mungkin mula mencari maklumat mengenai penyatuan hutang atau debt consolidation sebagai salah satu pilihan untuk menyusun semula komitmen kewangan.
Penyatuan hutang bukan bermaksud hutang dihapuskan. Ia lebih kepada satu pendekatan untuk menyusun beberapa komitmen kewangan supaya struktur pembayaran lebih mudah difahami dan dipantau, tertakluk kepada terma dan kelayakan yang berkaitan.
Apa Itu Penyatuan Hutang?
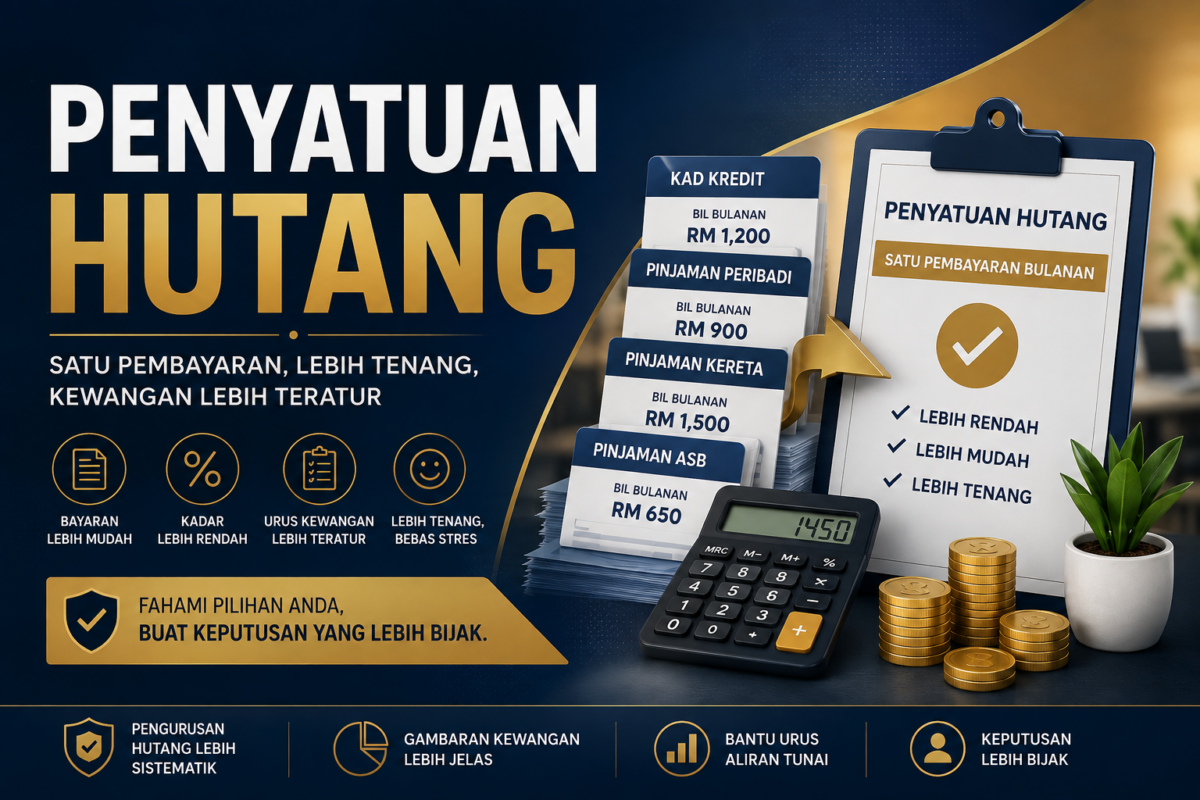
Penyatuan hutang ialah pendekatan untuk menggabungkan atau menyusun beberapa komitmen hutang kepada satu struktur pembayaran atau kemudahan yang lebih mudah untuk diurus.
Penyatuan hutang bertujuan membantu seseorang mendapatkan struktur pengurusan hutang yang lebih tersusun dengan mengurangkan kerumitan menguruskan beberapa komitmen secara berasingan.
Sebagai contoh, seseorang mungkin mempunyai pinjaman peribadi, baki kad kredit dan beberapa kemudahan pembiayaan lain. Setiap satu mempunyai bayaran bulanan tersendiri.
Dalam situasi tertentu, seseorang mungkin mempertimbangkan sama ada komitmen tersebut boleh disusun melalui satu penyelesaian pembiayaan yang sesuai.
Namun begitu, penyatuan hutang bukan bermaksud jumlah hutang tersebut hilang. Sebaliknya, komitmen kewangan masih perlu dibayar mengikut struktur dan terma yang dipersetujui.
Bagaimana Penyatuan Hutang Berfungsi?
Konsep penyatuan hutang sebenarnya lebih mudah difahami apabila kita melihatnya daripada sudut pengurusan komitmen bulanan.
Bayangkan seseorang mempunyai tiga komitmen kewangan seperti berikut:
RM500 + RM400 + RM300 = RM1,200 sebulan.
Dalam contoh mudah ini, seseorang perlu memastikan tiga komitmen dibayar secara konsisten. Jika tarikh bayaran berbeza, lebih banyak perkara perlu diingat dan dipantau.
Penyatuan hutang mungkin digunakan sebagai pendekatan untuk menyusun beberapa komitmen tersebut melalui satu struktur yang lebih mudah diurus, bergantung kepada produk dan kelayakan individu.
Jumlah bayaran sebenar, kadar, tempoh dan kos tidak boleh ditentukan hanya berdasarkan jumlah hutang. Ia bergantung kepada penilaian, terma dan syarat pihak kewangan yang berkaitan.
Adakah Penyatuan Hutang Bermaksud Bayaran Bulanan Lebih Rendah?
Tidak semestinya.
Ini adalah antara perkara yang paling penting untuk difahami. Ramai orang mungkin melihat bayaran bulanan sebagai ukuran utama apabila membandingkan sesuatu penyelesaian hutang.
Walaupun bayaran bulanan mungkin kelihatan lebih rendah dalam sesetengah struktur, perkara tersebut tidak semestinya bermaksud jumlah kos keseluruhan menjadi lebih rendah.
Jangan hanya tanya “berapa bayaran sebulan?” Lihat juga berapa jumlah keseluruhan yang perlu dibayar.
Sebagai contoh, tempoh pembayaran yang lebih panjang boleh menyebabkan seseorang membayar untuk tempoh yang lebih lama. Oleh itu, bayaran bulanan yang lebih ringan perlu dilihat bersama tempoh dan jumlah keseluruhan pembayaran.
Sebelum mempertimbangkan sesuatu pilihan, cuba bandingkan:
- Jumlah pembiayaan yang diperlukan.
- Jumlah baki hutang sedia ada.
- Kadar yang dikenakan.
- Tempoh pembayaran.
- Ansuran bulanan.
- Jumlah keseluruhan bayaran.
- Yuran atau caj lain yang berkaitan.
Kenapa Orang Mempertimbangkan Penyatuan Hutang?
Setiap individu mempunyai sebab dan keadaan kewangan yang berbeza. Tidak semua orang yang mempunyai hutang memerlukan penyatuan hutang.
Namun, seseorang mungkin mula mempertimbangkan pilihan ini apabila pengurusan beberapa komitmen mula menjadi terlalu rumit atau memberi tekanan kepada aliran tunai bulanan.
Banyak Komitmen
Beberapa pinjaman atau kemudahan kredit perlu dipantau secara serentak.
Sukar Mengurus Bayaran
Tarikh dan jumlah bayaran yang berbeza boleh menyebabkan pengurusan bulanan menjadi lebih kompleks.
Aliran Tunai Tertekan
Jumlah komitmen hutang mungkin mengambil bahagian besar daripada pendapatan bulanan.
Mahu Gambaran Lebih Jelas
Seseorang mungkin mahu menyusun semua komitmen supaya kedudukan kewangan lebih mudah difahami.
Kelebihan Penyatuan Hutang
Penyatuan hutang mungkin memberikan beberapa manfaat dari sudut pengurusan kewangan. Walau bagaimanapun, manfaat sebenar bergantung kepada struktur yang digunakan dan keadaan kewangan seseorang.
1. Lebih Mudah Memantau Pembayaran
Menguruskan beberapa komitmen secara berasingan boleh menyebabkan seseorang perlu memantau banyak tarikh dan jumlah bayaran.
Struktur yang lebih ringkas mungkin membantu seseorang memahami pembayaran yang perlu dibuat setiap bulan dengan lebih mudah.
2. Struktur Kewangan Lebih Tersusun
Apabila seseorang mempunyai banyak komitmen, gambaran keseluruhan kewangan mungkin menjadi kabur.
Dengan menyusun maklumat hutang, seseorang boleh melihat jumlah komitmen, baki, tempoh dan bayaran secara lebih sistematik.
3. Membantu Mengurus Aliran Tunai
Dalam sesetengah keadaan, struktur pembayaran yang sesuai mungkin membantu seseorang mengurus aliran tunai bulanan dengan lebih teratur.
Namun, perkara ini perlu dinilai bersama jumlah kos keseluruhan. Fokus hanya kepada bayaran bulanan boleh menyebabkan seseorang terlepas pandang kos jangka panjang.
4. Memberikan Gambaran Kewangan Yang Lebih Jelas
Salah satu manfaat utama daripada proses menyusun hutang ialah seseorang terpaksa melihat keadaan kewangan mereka secara menyeluruh.
Ini termasuk memahami jumlah pendapatan, perbelanjaan asas, hutang, komitmen bulanan dan ruang kewangan yang masih ada.
Risiko & Kekurangan Yang Perlu Difahami
Walaupun penyatuan hutang boleh kelihatan menarik dari sudut pengurusan, ia bukan penyelesaian automatik kepada masalah kewangan.
Sebelum membuat keputusan, seseorang perlu memahami beberapa risiko yang mungkin berkaitan.
Kos Keseluruhan Mungkin Berbeza
Bayaran bulanan yang lebih rendah tidak semestinya bermaksud jumlah keseluruhan yang dibayar juga lebih rendah.
Tidak Semua Orang Layak
Kelayakan bergantung kepada keadaan kewangan, dokumen, rekod pembayaran dan penilaian pihak yang menyediakan kemudahan.
Tempoh Pembayaran Mungkin Panjang
Tempoh yang lebih panjang boleh memberi kesan kepada jumlah kos keseluruhan dan komitmen kewangan jangka panjang.
Hutang Baharu Boleh Berlaku
Jika tabiat perbelanjaan tidak berubah, seseorang mungkin kembali menggunakan kemudahan kredit selepas hutang lama disusun.
Siapa Yang Mungkin Mempertimbangkan Penyatuan Hutang?
Tiada satu kategori individu yang boleh dikatakan pasti sesuai untuk penyatuan hutang. Keputusan perlu dibuat berdasarkan kedudukan kewangan sebenar.
Walau bagaimanapun, seseorang mungkin mahu mendapatkan penilaian atau pandangan lanjut apabila mereka:
- Mempunyai beberapa komitmen hutang pada masa yang sama.
- Menghadapi kesukaran memantau banyak bayaran bulanan.
- Mempunyai aliran tunai yang semakin sempit.
- Mahu memahami jumlah keseluruhan hutang dengan lebih jelas.
- Mahu mengetahui pilihan yang mungkin tersedia berdasarkan keadaan kewangan mereka.
- Mahu menyusun semula cara mereka mengurus komitmen bulanan.
Jangan membuat keputusan hanya kerana seseorang menjanjikan bayaran bulanan yang rendah. Fahami struktur, kos, tempoh, risiko dan kemampuan sebenar terlebih dahulu.
Perkara Pertama: Fahami Kedudukan Kewangan Anda
Sebelum melihat sebarang pilihan penyatuan hutang, langkah paling penting ialah memahami kedudukan kewangan semasa.
Ramai orang mengetahui jumlah ansuran bulanan mereka tetapi tidak mempunyai satu gambaran lengkap tentang jumlah baki hutang yang masih ada.
Oleh itu, mulakan dengan menyediakan satu senarai lengkap semua komitmen.
Senaraikan Semua Hutang
Catat nama institusi, jenis kemudahan, baki hutang, ansuran bulanan, kadar jika diketahui dan baki tempoh.
Semak Pendapatan Bersih
Gunakan pendapatan sebenar selepas potongan untuk melihat kemampuan kewangan bulanan.
Kira Perbelanjaan Asas
Masukkan keperluan seperti rumah, makanan, utiliti, pengangkutan, pendidikan dan komitmen keluarga.
Kira Jumlah Komitmen Hutang
Campurkan semua ansuran bulanan untuk mendapatkan gambaran sebenar jumlah komitmen.
Kenapa CCRIS Perlu Difahami?
Apabila seseorang mempertimbangkan pembiayaan atau ingin memahami kedudukan kredit mereka, laporan CCRIS boleh menjadi salah satu sumber maklumat yang berguna.
CCRIS ialah sistem yang mengumpulkan maklumat kredit daripada institusi kewangan yang mengambil bahagian dan menyediakan maklumat tersebut dalam bentuk laporan kredit.
Penting untuk difahami bahawa CCRIS bukan blacklist. Ia merupakan laporan maklumat kredit dan sejarah pembayaran yang dilaporkan oleh institusi kewangan yang mengambil bahagian.
Laporan tersebut boleh membantu seseorang melihat maklumat berkaitan kemudahan kredit dan sejarah pembayaran mereka.
CCRIS menyediakan maklumat fakta yang dilaporkan oleh institusi kewangan yang mengambil bahagian. Ia bukan rating atau keputusan automatik yang menentukan seseorang pasti layak atau tidak layak mendapatkan pembiayaan.
Oleh itu, seseorang tidak sepatutnya menganggap bahawa mempunyai rekod CCRIS bermaksud seseorang itu telah “disenarai hitam”.
Penilaian permohonan pembiayaan dibuat oleh institusi kewangan berdasarkan maklumat yang tersedia dan kriteria penilaian mereka sendiri.
Apa Yang Perlu Disemak Sebelum Mempertimbangkan Penyatuan Hutang?
Selepas mendapatkan gambaran keseluruhan kewangan, langkah seterusnya ialah membandingkan pilihan dengan lebih berhati-hati.
| Perkara | Apa Yang Perlu Dilihat |
|---|---|
| Jumlah pembiayaan | Berapa jumlah yang diperlukan untuk menyusun komitmen? |
| Ansuran bulanan | Berapa bayaran yang perlu dibuat setiap bulan? |
| Kadar | Apakah kadar atau kos pembiayaan yang dikenakan? |
| Tempoh | Berapa lama tempoh pembayaran? |
| Jumlah keseluruhan | Berapakah jumlah keseluruhan yang perlu dibayar? |
| Caj tambahan | Adakah terdapat yuran, caj atau kos lain? |
Penyatuan Hutang Bukan Sekadar Soal Pembiayaan
Salah satu kesilapan yang biasa berlaku apabila membincangkan hutang ialah melihat masalah tersebut hanya daripada sudut pembiayaan.
Sebenarnya, hutang berkait rapat dengan keseluruhan gaya pengurusan kewangan seseorang.
Jika seseorang mempunyai komitmen hutang yang tinggi tetapi perbelanjaan harian masih tidak dikawal, penyatuan hutang sahaja mungkin tidak menyelesaikan punca masalah.
Sebagai contoh, seseorang mungkin menyusun beberapa hutang kepada satu struktur baharu. Selepas beberapa bulan, mereka kembali menggunakan kad kredit atau mengambil kemudahan baharu kerana aliran tunai masih tidak mencukupi.
Dalam keadaan seperti ini, jumlah hutang boleh kembali meningkat.
Penyusunan hutang boleh membantu mengurus struktur kewangan, tetapi perubahan tabiat kewangan membantu mengekalkan kestabilan dalam jangka panjang.
Kesilapan Yang Perlu Dielakkan
Sebelum membuat keputusan, terdapat beberapa kesilapan yang wajar dielakkan.
Hanya Melihat Bayaran Bulanan
Bayaran bulanan yang rendah mungkin kelihatan menarik. Tetapi seseorang perlu melihat keseluruhan tempoh dan jumlah bayaran.
Tidak Membaca Terma
Jangan bergantung kepada penerangan ringkas semata-mata. Fahami dokumen, terma, kadar, caj dan kewajipan pembayaran.
Menganggap Kelulusan Itu Pasti
Tiada pihak yang sepatutnya menjamin bahawa sesuatu permohonan pembiayaan pasti diluluskan sebelum penilaian dibuat oleh pihak yang berkenaan.
Mengabaikan Punca Masalah
Jika hutang berpunca daripada perbelanjaan yang tidak seimbang dengan pendapatan, masalah tersebut perlu ditangani bersama dengan struktur hutang.
Membuat Keputusan Terburu-Buru
Keputusan kewangan yang melibatkan komitmen jangka panjang sepatutnya dibuat selepas seseorang memahami implikasinya.
Adakah Penyatuan Hutang Satu-Satunya Pilihan?
Tidak.
Penyatuan hutang hanyalah salah satu pendekatan yang mungkin dipertimbangkan. Pilihan yang sesuai bergantung kepada keadaan kewangan seseorang.
Dalam sesetengah keadaan, seseorang mungkin lebih sesuai berbincang terus dengan institusi kewangan sedia ada untuk memahami pilihan bantuan yang tersedia.
Jika masalah kewangan sudah menjadi lebih serius, seseorang juga boleh mendapatkan panduan daripada organisasi yang berkaitan dengan pengurusan kewangan dan hutang, bergantung kepada keadaan individu.
Salah satu contoh yang sering diketahui oleh masyarakat Malaysia ialah Agensi Kaunseling dan Pengurusan Kredit (AKPK), yang menyediakan perkhidmatan berkaitan pendidikan kewangan dan pengurusan kredit.
Jangan menganggap semua individu yang mempunyai hutang memerlukan penyatuan hutang. Kadangkala penyelesaian terbaik mungkin bermula dengan bajet, rundingan, pengurusan perbelanjaan atau mendapatkan nasihat yang sesuai.
Langkah Praktikal Sebelum Membuat Keputusan
Jika anda sedang mempertimbangkan penyatuan hutang, gunakan langkah berikut sebagai panduan asas untuk memahami keadaan kewangan anda.
Senaraikan Semua Hutang
Tulis setiap pinjaman, kad kredit atau komitmen lain bersama jumlah baki dan bayaran bulanan.
Kira Jumlah Bayaran Bulanan
Campurkan semua ansuran untuk mengetahui berapa banyak pendapatan digunakan untuk pembayaran hutang.
Semak Pendapatan & Perbelanjaan
Pastikan anda mengetahui jumlah pendapatan bersih serta kos kehidupan sebenar setiap bulan.
Semak Rekod Kredit
Fahami maklumat kredit yang tersedia dan pastikan maklumat kewangan anda difahami dengan jelas.
Bandingkan Pilihan
Jangan bandingkan berdasarkan ansuran bulanan sahaja. Lihat kadar, tempoh, kos dan jumlah keseluruhan.
Fahami Risiko
Pastikan anda memahami apa yang berlaku jika pembayaran tidak dapat diteruskan atau keadaan kewangan berubah.
Contoh Mudah Bagaimana Seseorang Boleh Menilai Keadaan
Katakan seorang individu mempunyai pendapatan bersih RM5,000 sebulan dan beberapa komitmen hutang.
Jumlah ansuran hutang ialah RM1,800 sebulan. Pada masa yang sama, perbelanjaan asas seperti rumah, makanan, utiliti, pengangkutan dan keperluan keluarga berjumlah RM2,300.
Secara kasar, terdapat RM900 yang tinggal sebelum mengambil kira perbelanjaan tidak tetap, kecemasan, simpanan dan perbelanjaan lain.
Contoh ini menunjukkan mengapa seseorang perlu melihat keseluruhan aliran tunai, bukan sekadar jumlah hutang.
Jika berlaku kecemasan atau perbelanjaan luar jangka, ruang kewangan yang kecil boleh menyebabkan seseorang bergantung semula kepada kad kredit atau pembiayaan tambahan.
Oleh itu, sebelum memilih sesuatu penyelesaian, penting untuk memahami sama ada struktur tersebut benar-benar membantu kemampuan kewangan dalam jangka sederhana dan panjang.
Soalan Yang Patut Ditanya Sebelum Membuat Keputusan
Jika anda sedang menilai sesuatu pilihan penyatuan hutang, jangan takut untuk bertanya soalan yang jelas.
- Berapakah jumlah keseluruhan pembiayaan?
- Berapakah bayaran bulanan?
- Berapa lama tempoh pembayaran?
- Apakah kadar atau kos yang dikenakan?
- Berapakah jumlah keseluruhan yang perlu dibayar?
- Adakah terdapat caj tambahan?
- Apakah berlaku jika saya lewat membuat pembayaran?
- Adakah semua hutang saya boleh disusun?
- Apakah dokumen yang diperlukan?
- Adakah pilihan ini benar-benar sesuai dengan kemampuan saya?
Berhati-Hati Dengan Janji Yang Terlalu Indah
Apabila seseorang berada dalam tekanan kewangan, mereka mungkin lebih mudah terpengaruh dengan tawaran yang kelihatan terlalu mudah.
Oleh itu, sentiasa berhati-hati dengan mana-mana pihak yang membuat dakwaan seperti kelulusan pasti, penghapusan hutang secara mudah atau hasil yang tidak realistik tanpa melihat keadaan kewangan sebenar.
Jika sesuatu tawaran menjanjikan hasil yang terlalu mudah tanpa mengambil kira pendapatan, komitmen, rekod kredit dan kemampuan pembayaran, lakukan semakan tambahan sebelum membuat sebarang bayaran atau keputusan.
Apa Yang Berlaku Selepas Hutang Disusun?
Ramai orang memberi tumpuan kepada proses mendapatkan penyelesaian tetapi kurang memberi perhatian kepada apa yang berlaku selepas itu.
Sebenarnya, tempoh selepas penyusunan hutang merupakan masa penting untuk membina semula disiplin kewangan.
Jika bayaran bulanan telah disusun dengan lebih baik, manfaat tersebut sepatutnya digunakan untuk memperbaiki kedudukan kewangan secara keseluruhan.
Antara perkara yang boleh dipertimbangkan ialah:
- Elakkan mengambil hutang baharu tanpa keperluan.
- Pantau perbelanjaan bulanan.
- Sediakan bajet yang realistik.
- Bina dana kecemasan secara berperingkat jika mampu.
- Pastikan pembayaran dibuat mengikut jadual.
- Semak kedudukan kewangan secara berkala.
Fahami Situasi Kewangan Anda Dengan Lebih Jelas.
Setiap situasi kewangan adalah berbeza. ARC membantu pelanggan memahami keadaan kewangan dan pilihan yang mungkin tersedia supaya keputusan boleh dibuat dengan lebih jelas dan teratur.
Soalan Lazim Mengenai Penyatuan Hutang
Adakah penyatuan hutang bermaksud hutang saya dihapuskan?
Tidak. Penyatuan hutang ialah pendekatan untuk menyusun atau menggabungkan komitmen tertentu. Hutang masih perlu dibayar mengikut terma penyelesaian atau pembiayaan yang dipersetujui.
Adakah bayaran bulanan pasti menjadi lebih rendah?
Tidak semestinya. Bayaran bulanan bergantung kepada jumlah, kadar, tempoh dan struktur pembiayaan. Bayaran bulanan yang lebih rendah juga tidak semestinya bermaksud jumlah kos keseluruhan lebih rendah.
Adakah semua orang layak untuk penyatuan hutang?
Tidak. Kelayakan bergantung kepada keadaan kewangan, dokumen, rekod pembayaran dan penilaian pihak yang menyediakan kemudahan atau penyelesaian.
Adakah CCRIS merupakan blacklist?
Tidak. CCRIS ialah sistem yang menyediakan maklumat kredit yang dilaporkan oleh institusi kewangan yang mengambil bahagian. CCRIS bukan senarai hitam dan tidak memberikan rating kredit seseorang secara automatik.
Perlukah saya menyemak CCRIS?
Semakan CCRIS boleh membantu seseorang memahami maklumat pembiayaan dan sejarah pembayaran yang dilaporkan oleh institusi kewangan yang mengambil bahagian.
Adakah penyatuan hutang satu-satunya cara mengurus masalah hutang?
Tidak. Bergantung kepada keadaan, seseorang mungkin berbincang terus dengan institusi kewangan, menyusun semula bajet atau mendapatkan panduan daripada pihak yang berkaitan dengan pengurusan kewangan dan hutang.
Adakah tempoh lebih panjang sentiasa lebih baik?
Tidak semestinya. Tempoh yang lebih panjang mungkin mengurangkan bayaran bulanan dalam sesetengah struktur, tetapi ia juga boleh menyebabkan seseorang membayar komitmen untuk tempoh yang lebih lama. Jumlah keseluruhan perlu dinilai.
Apa yang perlu saya lakukan jika saya sudah sukar membayar hutang?
Jangan abaikan masalah tersebut. Mulakan dengan menyemak semua komitmen dan hubungi institusi kewangan berkaitan untuk memahami pilihan yang tersedia. Anda juga boleh mendapatkan panduan daripada organisasi berkaitan pengurusan kredit dan kewangan mengikut keadaan anda.
Kesimpulan: Fahami Dahulu Sebelum Membuat Keputusan
Penyatuan hutang boleh menjadi salah satu pendekatan yang dipertimbangkan oleh individu yang mempunyai beberapa komitmen kewangan.
Namun, ia bukan penyelesaian automatik dan bukan semestinya pilihan terbaik untuk semua orang.
Perkara paling penting ialah memahami keadaan kewangan sendiri terlebih dahulu.
Berapa jumlah hutang yang ada? Berapa jumlah bayaran setiap bulan? Berapa pendapatan bersih? Berapa perbelanjaan asas? Berapa lama tempoh komitmen? Dan yang paling penting, berapakah jumlah keseluruhan yang perlu dibayar?
Dengan menjawab soalan-soalan tersebut, seseorang akan mempunyai gambaran yang lebih jelas sebelum membandingkan sebarang pilihan.
Jangan melihat hutang hanya daripada sudut “berapa saya bayar setiap bulan?”. Lihat keseluruhan gambaran kewangan sebelum membuat sebarang keputusan.
Pengurusan hutang yang baik bukan sekadar mencari cara untuk mengurangkan tekanan pembayaran pada hari ini. Ia juga berkaitan dengan memastikan struktur kewangan tersebut mampu dikekalkan pada masa hadapan.
Jika anda sedang menghadapi beberapa komitmen hutang dan tidak pasti apakah pilihan yang sesuai, langkah pertama bukanlah membuat keputusan secara tergesa-gesa.
Langkah pertama ialah memahami keadaan anda sendiri dengan lebih jelas.
Apabila maklumat kewangan telah disusun, pilihan yang ada menjadi lebih mudah untuk dinilai dan dibandingkan.
Jangan Biarkan Hutang Menjadi Semakin Rumit.
Fahami kedudukan kewangan anda, kenal pasti komitmen yang ada dan dapatkan penjelasan mengenai pilihan yang mungkin tersedia sebelum membuat keputusan.
Artikel ini disediakan untuk tujuan informasi dan pendidikan umum sahaja. Ia tidak merupakan nasihat kewangan, kelulusan pembiayaan atau jaminan bahawa seseorang individu akan layak mendapatkan sesuatu kemudahan kewangan. Terma, kadar, kelayakan, caj dan keputusan pembiayaan adalah tertakluk kepada penilaian serta syarat pihak yang berkaitan. Pembaca disarankan mendapatkan maklumat dan penjelasan daripada pihak yang berkenaan sebelum membuat sebarang keputusan kewangan.
